2025年12月,中央经济工作会议在部署次年重点任务时写下这样一句:「深入实施提振消费专项行动,制定实施城乡居民增收计划。」
2026年3月,《政府工作报告》把这句话接了第二次,并给出了三个方向:促进低收入群体增收、增加居民财产性收入、完善薪酬和社保制度。
一份文件被两份最高层级文本连续点名,用词是「制定实施」——不是「研究」,不是「探索」,也不是「鼓励」。
从中央经济工作会议算起,十一个月;从《政府工作报告》算起,八个月。截至11月初,中央层面尚未公开印发名为《城乡居民增收计划》的文件。
一万年太久,只争朝夕:增收计划应该尽快出台,而且越早越好。
01.十一个月,动词换了三次
7月2日,国务院批复《扩大消费「十五五」规划》(国函〔2026〕66号),「多渠道促进居民增收」是其中一条,目标表述为「居民消费率明显提高」——没有量化指标,也没有时间表。
9月28日国务院常务会议:「研究出台稳定房地产市场、促进就业增收等政策措施」;「继续研究储备提振内需的政策举措……鼓励有条件的地方先行先试」。
「制定实施」——「研究出台」——「研究储备」。十一个月,动词换了三次。
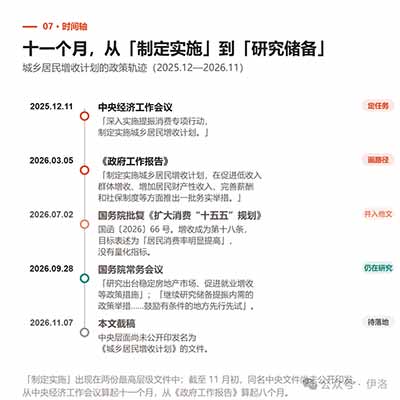
十一个月,三个动词:制定实施→研究出台→研究储备。
「制定实施」这四个字,在政策语言里分量很重。它不是倡议,不是方向,而是一份要落地的任务书。用了这四个字,市场会等,企业会等,居民也会等。
而等待是有价格的。十一个月,足够一家企业做完一轮投资决策,也足够一个家庭把一笔本该花掉的钱,重新存成三年定期。
02.5.3%与3.6%
国家统计局10月公布的前三季度数据:全国居民人均可支配收入34,230元,名义增长5.3%;人均消费支出22,354元,名义增长3.6%。
|
34,230 人均可支配收入(元) |
5.3% 收入名义同比 |
3.6% 消费名义同比 |
两者相差1.7个百分点。
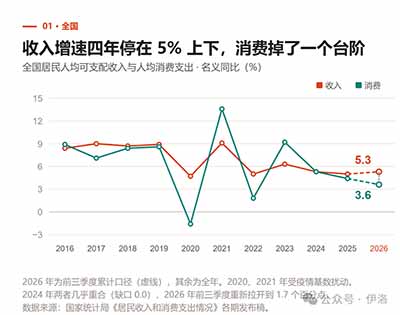
收入增速近四年在5%—6%之间,消费一路下台阶。
03.四项收入里,最该动的那一项没动
居民收入分四块:工资性19,653元(+5.3%)、经营净5,542元(+6.6%)、财产净2,671元(+1.6%)、转移净6,364元(+5.7%)。
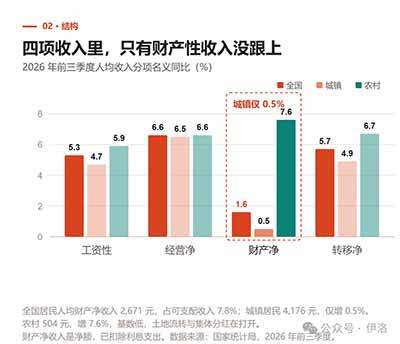
四项收入的分项增速。财产净收入是唯一低于2%的一项。
财产净收入占收入的7.8%,却只贡献了2.4%的收入增量。城镇口径更弱:4,176元,同比0.5%。
再往前拉九年,形状更清楚:
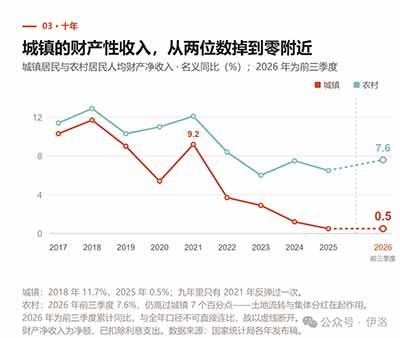
城镇2018年11.7%,2025年0.5%;农村仍在7%以上。
10.3%→11.7%→9.0%→5.4%→9.2%→3.7%→2.9%→1.2%→0.5%,2026年前三季度仍是0.5%。九年里唯一一次反弹出现在2021年,此后连续四年下台阶,最近两年停在0.5%。同期农村居民这一项从12.9%走到6.5%,2026年前三季度还有7.6%——城乡之间差了7个百分点。
财产净收入只有三个来源:利息、房租、红利。今年三条线同时在收窄——十年期国债收益率已到1.68%附近;9月二、三线城市新建商品住宅价格同比分别下降2.4%、3.9%,二手住宅分别下降4.5%、5.4%;股市三季度深度回调,上证指数跌6.16%,深证成指跌20.47%,创业板指跌27.80%,科创50跌30.70%。
这也是「增收计划」里最需要政策着力、同时见效最慢的一块。它不会因为一笔补贴而改变,只会因为资产价格稳住而改变。
04.京沪:最富的两个城市,消费贴着零
2026年前三季度,上海城镇居民人均可支配收入75,514元、增长4.1%,北京75,742元、增长4.5%。北京反超上海228元——2025年同期,上海还领先68元。
消费端:上海城镇居民人均消费支出42,993元,同比0.7%;北京40,484元,同比1.8%。
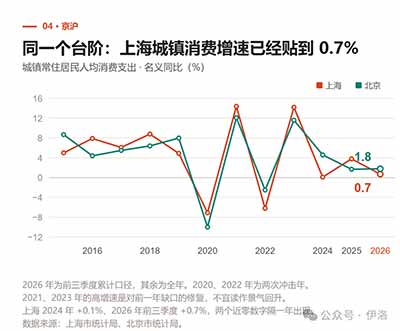
京沪城镇居民人均消费支出增速。2024年上海0.1%、2026年前三季度0.7%,两个贴着零的数字隔一年出现。
切成三段取几何平均,方向更清楚:上海收入8.6%→5.0%→4.0%,消费6.9%→3.3%→1.5%;北京收入8.7%→4.7%→4.3%,消费6.1%→2.4%→2.7%。
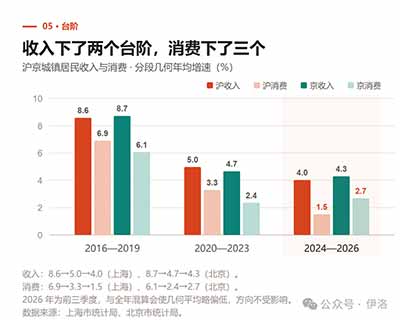
收入下了两个台阶,消费下了三个。
收入下两级,消费下三级。上海最近三年的消费增速只剩1.5%,不到收入增速的四成。
(口径提醒:2026年为前三季度累计,与全年混算会使几何平均略偏低,不影响方向。)
05.钱去哪了
央行前三季度金融统计数据:住户存款余额增加9.39万亿元,9月末176.43万亿元,约占M2的49%;同期住户贷款余额净减少1.03万亿元,其中短期贷款减少1.14万亿元,中长期贷款只增加0.11万亿元。
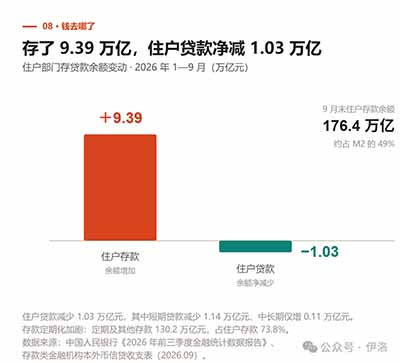
一边存,一边还。
9.39万亿元,相当于全国居民近三个月的消费。而且存得更「死」:定期及其他存款130.2万亿元,占住户存款73.8%。
居民不是不花钱,是把钱换成了「不动」。花钱是流量决策,借钱是资产负债表决策——后者要求对未来的收入有把握。当居民主动压缩负债、把新增资金搬进定期,他表达的不是「这次不买」,而是「先看看」。
「先看看」这三个字,最怕的就是时间。
06.存款世界第一,金融资产第十二
中国金融四十人论坛(CF40)2026年三季度的宏观政策季度报告中,张斌在《扩大内需的七个认知困境》里给出一组国际比较:中国居民银行存款已超过170万亿元,绝对规模超过美国、日本和欧元区;但把证券、养老金、保险合并计算,人均家庭金融资产只有2.9万美元,是美国的1/12.3、日本的1/4.2、欧元区的1/3.2。按人均GDP调整后,差距依然存在。
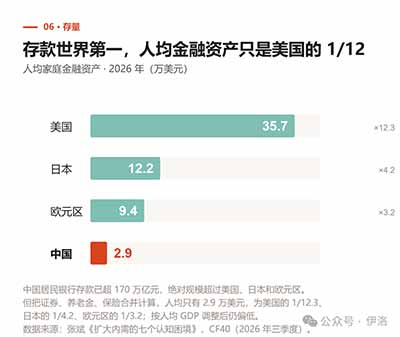
人均家庭金融资产:中国2.9万美元,美国35.7万美元。
存款高不是富裕的证据,是资产结构单一的证据。钱只能放在存款里,因为其他通道要么太窄——养老金第三支柱刚起步、商业养老保险覆盖面有限;要么太颠——权益市场一个季度能跌掉三成。
这也是财产净收入那条曲线的另一面:居民从资产端获得收入的能力,取决于资产有没有价格。
07.为什么应当尽快出台
不揣测文件为何尚未印发。只讲一件事:等待的成本,正在以复利的方式累积。
第一,预期是会自我固化的。存款定期化到73.8%、住户贷款净减1.03万亿元,这些不是某一季的波动,而是行为模式的改变。行为一旦固化成习惯,同样的政策力度就撬不动了——今年能撬动一笔消费的力度,明年可能就不够。
第二,政策效力是有保质期的。补贴、以旧换新、消费券,改变的是购买的时点,不是购买的意愿。用得越多,边际效果越弱;而每一次「刺激—回落」的循环,都在给居民强化一个印象:等一等,还会有更好的。
第三,财产性收入是慢变量,越晚动手,见效越晚。房价止跌、租金回升、股市修复,传导到居民账户需要时间。今天出台,见效在明年下半年;明年出台,见效在后年。中间差的是一整年的负向循环。
第四,企业需要的是确定性,不只是刺激。工资性收入占57.4%,取决于企业愿不愿意加人、加薪。企业不敢投资、不敢扩产,往往不是因为缺一笔贷款,而是因为看不清三五年后的需求。一份悬而未决的增收计划,本身就在抬高企业的等待成本。
第五,修复的代价随时间上升。国际经验反复说明一件事:资产负债表收缩持续的时间越长,修复所需的政策力度越大、时间越久。日本花了近二十年,代价是一代人的收入停滞。
把这几条放在一起,结论很清楚:尽快出台,不只是为了让今年的消费数据好看,而是要在预期还没有完全固化之前,把方向定下来。
08.三个可以观察的信号
一是城镇财产净收入同比何时回到3%以上。2024年1.2%、2025年0.5%、2026年前三季度0.5%——最近两年不到1%,实际上已经贴着横轴走。
二是住户贷款余额何时恢复增长。前三季度净减1.03万亿元,中长期贷款只增0.11万亿元。居民不加杠杆,信心和预期就不能算起来,财产性收入也难增加。
三是文件何时公开印发。这是三个信号里最容易确认的一个,也是最能立刻改善预期的一个。
写在最后
34,230元、22,354元,都是平均数。把它们摊到273天——前三季度——一个中国人平均每天花掉82元。
这82元里,有菜价,有房租,有水电,有孩子的学费,有老人一个月的药。不多,也不少:它是一个国家大多数普通人一天的全部分量。
平均数看不见这些。它看不见早市上为两毛钱讲了三句话的人;看不见把体检推到明年、先给孩子报班的父母;看不见房租到期前一个月就开始算账的小店主;看不见拿到录用通知、却担心过不了试用期的毕业生;也看不见每月拿着一百来元微薄养老金依然地里耕作的老人。
收入的每一个小数点,背后都是这些人的悲欢。5.3%与3.6%之间那1.7个百分点,落在表格里是一个小数;落到生活里,是一次取消的旅行,一台推迟更换的手机,一句「再等等」。
《诗经·大雅·民劳》里有一句:「民亦劳止,汔可小康。」两千多年前的人说,百姓已经够劳苦了,让他们稍稍喘一口气吧。「小康」这个词,最初不是一组指标,是一句恳求。
《孟子·滕文公上》说得更实:「有恒产者有恒心,无恒产者无恒心。」一个人敢不敢把日子往前过,最终要看他手里有没有那份「恒产」——一份稳得住的工作,一间属于自己的房,一笔不会悄悄缩水的积蓄。财产性收入之所以要紧,不在于它占收入的7.8%,而在于它对应着「恒心」:只有相信明天和今天差不多、甚至好一点,人才敢把今天过完。
这也是为什么,它不只是一份经济文件。它关系到一个年轻人今年敢不敢结婚、敢不敢要孩子;关系到一家小店敢不敢多雇一个人;关系到一对父母敢不敢按时退休。这些都是「体感」,而体感是会互相传染的——一个人的谨慎,会成为另一个人的萧条。
从11.7%到0.5%,这条曲线走了八年。八年里,很多家庭的账本已经改过一遍:存款从活期挪进定期,房贷提前还掉一部分,购物车从「想要」改成「需要」。这些改变一旦成为习惯,就很难改回来。
所以等待不是中性的。等一年,是几十万个家庭把又一份计划推迟一年;等两年,是一代人把「以后会好的」,改成「大概就这样了」。
「民亦劳止,汔可小康」——两千多年前,那是一句恳求;今天,它应该是一份查得到印发日期的文件。
一万年太久。该落地了。
数据说明
全国居民收支数据来自国家统计局《2026年前三季度居民收入和消费支出情况》(2026年10月19日),为前三季度累计口径,与全年数据不可直接连比;分城乡分项数据取自该期表2;京沪数据来自上海市统计局、北京市统计局同期发布;金融数据来自中国人民银行《2026年前三季度金融统计数据报告》及存款类金融机构本外币信贷收支表(2026年9月);房价数据来自国家统计局70个大中城市商品住宅销售价格变动情况(2026年9月);指数数据来自交易所公开行情;国际比较数据来自张斌《扩大内需的七个认知困境》(CF40宏观政策季度报告,2026年11月2日)。
财产净收入为净额,已扣除利息支出。图3中2017—2025年为全年同比,2026年为前三季度累计同比,两者不可直接连比,图中以虚线断开。三段几何平均中2026年为前三季度,与全年混算会使数值略偏低,不影响方向判断。
「 支持乌有之乡!」
 乌有之乡 WYZXWK.COM
您的打赏将用于网站日常运行与维护。
帮助我们办好网站,宣传红色文化!
欢迎扫描下方二维码,订阅乌有之乡网刊微信公众号