是什么导致了产能过剩
不是单一原因。
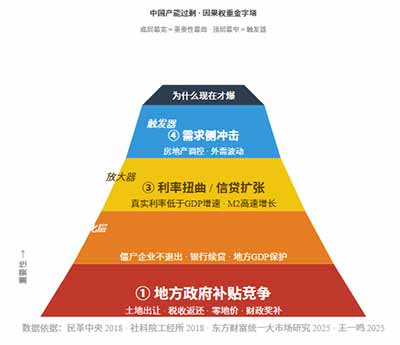
按实际重要性排个序。
— 01 —
根基:地方政府补贴竞争
为什么把它看做最底层的原因?因为所有被点名的产能过剩行业——钢铁、水泥、光伏、电解铝——没有一个不是地方政府招商引资的"宠儿"。
民革中央 2018 年的报告说得直接:"体制缺陷下地方政府对于投资的补贴竞争,是导致企业过度投资、进而导致产能过剩最为重要的原因"。不是"之一",是"最为"。
为什么地方政府拼了命搞招商引资?政府管了太多+ GDP 考核。城市基建、教育、医疗、治安、环卫,政府全都要管。管那么多,地方政府的钱从哪来?企业税收+土地财政。政绩靠什么撑?工业总产值、就业、出口。一个能上缴 10 亿税收、创造 5000 个就业的大型工厂,对任何一个地级市来说,都是必须争到手的"政绩名片"。
怎么争?砸钱砸地砸政策。东方财富 2025 年的统一大市场研究给出了量化数据:
2017–2024 年,70 个重点城市工业部门获得的土地补贴年均1.45 万亿
约占同期 GDP 的1.3%。这还只是土地补贴——还没算税收返还、财政奖补、贴息贷款。
光看数字不直观,看几个真实案例:
✅张家界:固定投资 5000 万以上的工业项目,前 3 年按地方经济贡献的80%奖补
✅荆门:工业用地出让底价可按最低标准的70%执行,允许分期缴纳
✅乐山金口河区:优先发展产业的工业用地,地价可按标准的70%执行
✅郴州自贸区:产业链项目土地价款可分期缴纳,关联企业可捆绑挂牌
这意味着什么?企业的实际投资成本被直接打穿了。一个项目算下来:市场利率 3.1% + 土地成本 5000 万 + 设备 2 亿。现在土地打 7 折再免 3 年,税收前 3 年返 80%,银行再给贴息——实际融资成本可能不到 2%。
补贴把利率扭曲的影响彻底覆盖了。就算市场利率涨到 5%,有 80% 的税收返还 + 零地价,企业还是会投。利率是"燃料",但补贴直接送了一座加油站。
所以底层逻辑是:政府做了太多事+地方考核机制 - 地方政府竞争 → 要素价格全面扭曲 → 企业投资决策被补贴而非市场信号主导 → 产能全面铺开。这是整个产能过剩故事的起点,也是最重要的那一环。
— 02 —
固化层:软预算约束 + 出清失效
如果只有地方补贴,产能扩张到一定程度,市场会自己停下来——价格暴跌、企业亏损、资不抵债,然后出清。
但中国的市场停不下来。为什么?因为错配的产能没有被清掉,反而被"救活"了。
这就是软预算约束(soft budget constraint)的问题。最早由匈牙利经济学家科尔奈在 1979 年提出——意思是:企业知道自己亏了也不会破产,因为背后有人兜底。这里的"兜底"有两层:
第一层:地方政府不让它倒。一个钢铁厂可能是当地最大的纳税户、最大的雇主、GDP 指标的支柱。它倒了,税收掉一大截,就业数据难看,GDP 增速拖后腿——地方领导的政绩考核直接翻车。所以宁可给补贴让它"活着",也不能让它死。
第二层:银行也不敢让它倒。如果银行抽贷,企业破产,银行要记一笔不良贷款,不良率指标直接飙升——而银行的考核压力比企业还大。结果就是"续贷续命":到期贷款展期、利息转本金、新债还旧债,把短期亏损拖成长期僵尸。
量化看看问题有多严重
北大经济科学文献指出,2010–2022 年上市公司中僵尸企业持续存在。人民法院累计开展"终本出清"行动,涉及963.82 万件终本执行案件(注意:终本案件 ≠ 僵尸企业数量,其中大量涉及资不抵债企业的执行积案)——这些案件的共同特点是:有债没钱还、有资产不能执行、执行多年无果。换句话说,上百万人、上千亿资金被套在"活着但不清醒"的状态里。
这种机制最致命的地方在于扭曲了竞争。王一鸣(国家发改委原副主任)2025 年说得很直白:
"市场出清机制不健全,导致一批僵尸企业被迫滞留市场,因其维持运转的生存成本低于行业新进入者,使其可以通过极限的低价策略来参与竞争,从而加剧市场的恶性竞争"。
这句话翻译一下:僵尸企业在流血,但它们流血的成本是地方补贴和银行续贷,不是自己的钱。所以它们可以亏本卖、以价换量,把整个行业的价格往下砸,让正常经营的企业也跟着亏。于是所有人都陷入"越亏越产、越产越亏"的内卷。
这一层的作用是"固化":它让本来应该是周期性的错配(扩张 → 衰退 → 出清 → 恢复),变成了制度性的长期问题(扩张 → 价格战 → 僵尸化 → 再扩张)。没有这一层,上面的错配不会持续这么久。
— 03 —
放大器:利率扭曲 + 信贷扩张
央行官员给出了利率扭曲的判断标准——"黄金法则":真实利率 r 应该等于实际经济增长率 g。中国的情况怎么样?
2025 年数据
实际 GDP 增速 g =5.0%
一年期 LPR =3.1%,CPI =0.2%
真实利率 r = 3.1% − 0.2% =2.9%
差距 g − r =2.1 个百分点
用央行自己的尺子量,利率确实被系统性压低了。再配合信贷扩张的油门:2023 年 M2 增 9.7%、社融 35.59 万亿、人民币贷款新增 22.75 万亿——钱在涌。
低利率 + 宽松信贷,意味着长周期、资本密集型的行业特别容易拿到钱——钢厂、水泥厂、光伏厂、电解铝厂,它们一条产线动辄几十亿,没有低利率撑着根本拿不到这么便宜的钱。
这就是"错误投资"逻辑在起作用:被压低的利率让本来不划算的项目"看起来划算"。4 万亿刺激后钢铁水泥的疯狂扩张、2020-2022 年光伏产能的暴增,背后都有利率和信贷的推动。
但一定要划清边界:利率扭曲单独存在不足以解释产能过剩。美国 2001 年后格林斯潘时代利率也很低,但只有房地产泡沫,没有钢铁水泥全行业产能过剩——因为美国没有地方政府的补贴竞争,也没有软预算约束。
所以利率扭曲是这样工作的:它把企业投资决策的门槛压低了,但真正让企业跨过门槛的,是地方政府送上去的补贴。没有补贴,光靠低利率,很多项目还是不敢上——毕竟银行的钱是要还的,但补贴是送的。
— 04 —
触发器:需求侧冲击
这层不是"病因",是"引爆点"。它的作用是把上面三层积累的错配,一次性暴露出来。
两个最主要的触发器:
第一波:2011 年房地产调控。4 万亿刺激期间(2008-2011),房地产是最火的下游需求,钢铁、水泥、电解铝厂疯狂扩产。2011 年国务院出台最严厉的房地产调控政策(限购、限贷、限价),房地产投资增速从 2011 年的 27.9% 直接砍到 2012 年的 11.4%。上游行业一夜之间需求腰斩——钢铁、水泥、电解铝的产能过剩从这时候开始定型。
第二波:2022–2023 年美联储加息 + 中国房地产下行。美联储 2022 年加息 7 次、2023 年再加息 4 次,跨年累计 11 次,美元走强,外需承压;同时中国房地产进入下行周期,房地产投资从 2021 年高点的 14.8 万亿跌到 2024 年的 9.5 万亿——跌了 35%。这次引爆的是新能源(光伏、动力电池)和建材行业——2020-2022 年低利率下疯狂开工的光伏产线,到 2023 年集体投产,遭遇全球需求增速腰斩,价格从 0.4 元/W 跌到 0.15 元/W。
工信部 2025 年的总结:"宏观层面的供需失衡,集中表现为部分行业需求疲软、产能过剩"——意思就是:供给端的错配早就堆在那了,需求侧的冲击只是让它浮出水面。
为什么触发器放在最上面?因为它是"为什么现在爆、不早爆"的解释。没有前三层的积累,单一需求冲击不会造成持续的产能过剩——需求反弹一下就过去了。
— 05 —
排序之后:需要注意的限定
把四层因素从下往上排完,有几个必须说清楚的限定——不是"一刀切"的结论:
限定一:不是所有行业都被补贴拖下水。
你可能会问:如果地方补贴这么厉害,为什么计算机通信制造业等行业的过剩程度没有钢铁水泥那样严重?因为这些行业的核心决策变量不是补贴,而是全球产业链位置和技术迭代节奏——小米、OPPO、宁德时代的投资决策看的是全球需求和技术路线,不是地方政府给多少土地补贴。补贴影响的是那些完全靠要素成本竞争、产品同质化严重、没有技术护城河的行业——水泥、电解铝、光伏组件,恰恰是这些行业产能过剩最严重。
限定二:利率扭曲的"独立作用"在减弱。
LPR 传导效率这些年在提升(2019 年紧缩政策对工业融资的抑制系数从 2013 年的 0.02 变成了 -0.036,绝对值加大),但传导效率再高,也干不过补贴直接把投资成本打穿。2020 年普惠小微贷款利率 5.08%,2025 年降到 3.48%——降了 160 个基点。但如果地方政府给 80% 的税收返还,补贴相当于让企业实际融资成本再降 200-300 个基点,利率的变化不是关键变量。
限定三:行业差异决定"哪一层"最关键。
对光伏、水泥这种资本密集 + 同质化 + 重资产行业:四层因素同时作用,最容易产能过剩。
对计算机、通信这种技术密集 + 全球竞争行业:地方补贴影响较小,主要看全球需求和利率环境。
对食品、纺织这种劳动密集 + 现金流短周期行业:出清相对容易,过剩不会持续太久。
最后一个限定:如果要解决,顺序也重要。
根据因果金字塔的顺序,治理产能过剩最好从下往上治:先打破地方补贴竞争(约束产业扶持改革 + GDP 考核去化)→ 再建立市场化出清机制(破产清算常态化 + 银行硬约束)→ 然后考虑利率市场化 → 最后应对需求侧冲击。反过来从上往下治(比如先降息),只会让问题更严重——因为底层的补贴和出清机制还在。
这也是为什么这些年"去产能""压减过剩产能"喊了这么多年,效果始终有限——政策多半停留在第三层(行政压产能)和第四层(需求刺激),没敢碰最底层的地方政府竞争和第二层的出清机制。
2024年施行《公平竞争审查条例》, 明令禁止给予税收优惠和财政奖励或补贴。税务总局也在全系统开展违规招商引资涉税问题专项治理。但是目前仍有五种变相机制在运行: 国资产业投资基金、平台公司建厂房免租金、降低工业用地基准价、高管个人补贴等等。形式上是市场化运作,实质上还是补贴。
政府不退出产业扶持,产能过剩就循环往复。
数据来源
· 民革中央:《化解过剩产能政策的调整与优化》,2018
· 中国社会科学院工业经济研究所:《改革开放 40 年中国工业生产能力研究》,2018
· 东方财富:《补贴与竞争:哪些地区和行业内卷更严重》,统一大市场系列研究,2025
· 王一鸣:《综合施策治理"内卷式"竞争》,中国经济网,2025 年 9 月
· 国家统计局:2025 年统计公报、历年工业企业利润公告
· 易纲:《中国的利率体系与利率市场化改革》,2021 年 9 月
「 支持乌有之乡!」
 乌有之乡 WYZXWK.COM
您的打赏将用于网站日常运行与维护。
帮助我们办好网站,宣传红色文化!
欢迎扫描下方二维码,订阅乌有之乡网刊微信公众号