比如,过去很多资本为了规避信托相关监管,不直接设立名义上的“信托”,而是通过私人基金会、专属投资公司、家族办公室、跨境保险金信托等法律形式,实现与信托完全相同的财富管理、收益分配与代际传承功能。
这些架构本质上具备信托的核心特征:财产所有权与受益权分离、按委托人意愿分配收益、实现资产隔离与传承,但因为不叫“信托”,长期处于监管空白地带。
而新规直接将所有“实质上具有信托功能”的境外法律安排全部纳入征税范围,相当于给所有形式的境外财富传承架构统一了税务标准。
无论是开曼的STAR信托、BVI的VISTA信托,还是新加坡的家族办公室、泽西岛的私人基金会,只要最终实际控制人是中国税收居民,具备财富托管与定向分配功能,全部适用本公告规则。
这一条直接堵死了通过“更换法律外壳”规避监管的路径,体现了反避税领域“实质课税”的核心原则。
典型如潘张夫妇,2005年SOHO中国上市前,潘某人将95%股权转至美籍妻子张欣名下,再通过BVI/开曼架构设立不可撤销信托,由张欣控制。
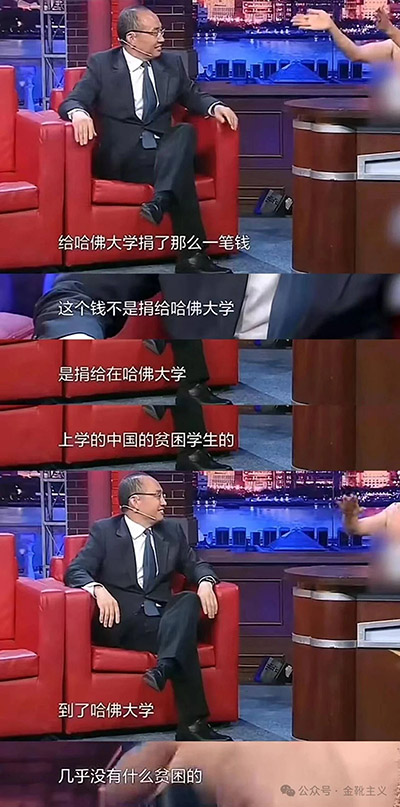
如此一来,名义上信托收益用于慈善(所谓向哈佛、耶鲁“捐款”1.5亿美元),实际上潘石屹仍通过实际控制权保留资产处置影响力。
再比如国内某头部电子科技财阀的某位联合创始人,曾于2020年将其持有的1.2亿股财阀股票分两批转入其名下的 Bin Lin and Daisy Liu Family Foundation(美国加州私人基金会),其中六千万股直接捐赠至该基金会……
新规落地之后,这种玩法将被终结。
2
本次政策还明文规定:
居民个人将财产装入离岸信托,以财产装入时市场价值扣除财产原值和合理费用后的余额为应纳税所得额,按照“财产转让所得”申报缴纳个人所得税。居民个人按照前款规定申报缴纳个人所得税后,财产原值调整为装入时的市场价值。
居民个人装入财产的离岸信托及该离岸信托持有、控制、管理的境外实体,在存续期间产生的收益,无论是否实际分配,均以该居民个人为纳税人,按照“财产转让所得”或“利息、股息、红利所得”,按年申报缴纳个人所得税。居民个人已按规定申报缴纳个人所得税的信托收益,在实际分配时不再申报缴纳个人所得税。
这是新规中最具冲击力的条款之一,因为它直接打破了“资产只是换个地方放、没有变现就不用交税”的传统认知。
在过去的离岸信托操作中,富豪们将股权、房产、股票等资产装入离岸信托,只是法律名义上的所有权变更,资产的实际控制权、收益权仍由委托人掌握,且没有产生实际现金流入。
因此长期以来,这一环节被普遍认为不属于“财产转让”,无需缴纳个人所得税——这也是离岸信托最核心的避税基础之一。
而新规则明确将“财产装入离岸信托”视同财产转让,按市场价计算增值收益,征收20%的财产转让所得个税——其底层逻辑是:资产装入信托后,法律所有权发生了实质性转移,委托人不再直接持有资产,而是享有信托受益权。
这一过程本质上是财产的对价交换,因此产生纳税义务。
像2014年某头部电商财阀赴美上市前其创始人将核心股权转入离岸信托、上市后股价上涨带来的上千亿增值而全程未缴纳个人所得税的故事,从此不可能再发生了。
不仅如此,于我个人看来,这还是改革开放以来中国首次在富人阶层实质性落地“遗产税”与“退籍税”,无疑是2021年进一步推动共同富裕从政治纲领走向制度落地五年来又祭出的一记重拳:
居民个人转为非居民个人的,应当在身份转换当日对其离岸信托财产进行税收清算,以财产市场价值扣除计税基础后的余额为应纳税所得额,按照“财产转让所得”申报缴纳个人所得税。
对移居境外,包括取得外国国籍、境外长期或永久居留权等,但主要经济利益来源于境内的个人,可判定为我国税收居民,继续对其取得的境内和境外所得征税。
过去,很多富豪的标准操作是:先把全部资产装入离岸信托,然后申请外国国籍或永久居留权,放弃中国税收居民身份。
这样一来,信托资产及其未来的所有增值,都彻底脱离了中国的税收管辖范围,实现了“带着财富跑路、一分税都不交”的效果。
最典型的当然就是某头部火锅品牌的实控人……
那么新规堵的就是这一点。
事实上,我国政府的步子根本不算快,甚至有些晚了——看看太平洋对岸,美国的「弃籍税」制度规定:
公民或永久居民放弃身份时,需对其全球所有资产按弃籍当日的市场价值计算增值,缴纳资本利得税,仅给予一定额度的免征额。
中国本次新规针对离岸信托的身份转换清算规则,实质就是亡羊补牢,实实在在的一项针对富人核心资产的“定向退籍税”。
包括这一条,更是“富人遗产税”的实际落地:
居民个人死亡后,离岸信托由其他非居民个人承继或者无人承继的,应以死亡当日信托财产的市场价值扣除原值后的余额为应纳税所得额,由受托人或其指定的境内机构代为申报缴纳个人所得税。
居民个人死亡后,离岸信托由其他居民个人承继的,承继人继续按照本公告规定履行纳税义务,财产计税基础延续原计税基础。
我国目前仍未正式立法征收遗产税,但通过本次离岸信托新规,对富豪阶层最核心的传承资产——离岸信托,一定程度上实现了类遗产税的调节功能,使得“离岸信托=免税传承”的旧玩法彻底破碎。
传统遗产税是对遗产总额按累进税率一次性征收,但新规是对资产增值部分按20%比例税率征收——对于中国富豪而言,其离岸信托中的资产大多是原始成本极低的公司股权,增值幅度可达数百上千倍,增值额基本接近资产总额,因此实际税负效果与遗产税高度接近。
更重要的是,它总算是实现了极大一部分遗产税的核心功能:调节代际财富传递,防止财富世袭固化,缩小代际贫富差距。
可以说,大陆的资本家群体应该自此之后没法再以香港的李嘉诚家族为学习样板了——李嘉诚即是通过离岸信托架构,实现了财富向二代的平稳传承,全程未产生任何遗产税支出,多年来一直为香港社会诟病……
3
新规还有这样一条,亦是力度颇巨,即明文打击“代持”操作:
个人通过其他个人或组织转移财产,并且该财产由该个人实际出资、负担、控制的,视为该个人取得并装入财产。
居民个人离岸信托及该离岸信托持有、控制、管理的境外实体以分配、赠与、划转、低价转让等方式转移信托财产的,应按财产市场价值扣除财产原值和合理费用后的余额确定“财产转让所得”应纳税所得额。向离岸信托关联方转移财产形成的损失额不得抵减应纳税所得额。
无需多言。
自今之后,信托控制的所有境外实体,无论多少层级,全部会被穿透征税。
过去通过在避税地设立多层空壳公司囤积利润、不向信托分配的方式递延纳税,现在会被直接穿透到底层,实体层面的收益视同信托收益,当年就必须完税。
而关于追查溯史,新规给出的期限也很清晰:
本公告自发布之日起施行。
本公告发布前已设立的离岸信托,设立超过3年的,不再追征设立环节的个人所得税;设立不满3年的,应按本公告规定补缴设立环节税款。
本公告发布前离岸信托存续期间产生的未缴税款,纳税人应自本公告发布之日起90日内申报缴纳,逾期未申报缴纳的,依法加收滞纳金并追究责任。
一次性缴纳确有困难的,可向主管税务机关备案,在5个年度内分期均匀缴纳。
翻译一下就是:无论你的信托设立了多少年,存续期间产生的所有未申报收益全部需要补缴——哪怕是二十年前设立的信托,只要历史上有分红、减持等收益没交过税,这次都要一次性补齐。
这,也是近来“补税潮”的核心来源。
从房地产业到互联网业,诸多大厂大企的资本家、创始人、联合股东、合伙人,在三个月内必定要“大补特补”……
比如某头部地产商创始人,2018年曾分三次将个人持有的全部集团股份置入美国南达科他州家族信托,合计持股比例约40%,对应市值最高时超过450亿元,占其个人总持股的97%;
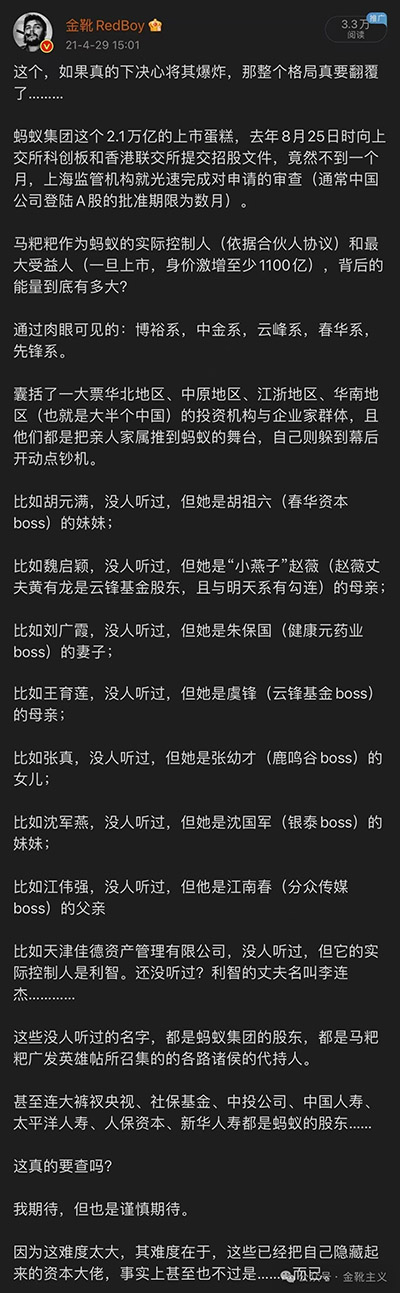
比如某上海电商巨头,创始人在公司上市前曾将核心股权置入离岸家族信托,目前通过信托持有公司约25%的股份,对应市值约2500亿元人民币;
比如某电子科技大鳄,曾通过方舟信托(香港)持有集团核心股权,对应市值与上面那位电商大佬相近,同样达到数千亿量级;
再比如某制药大佬,生前曾通过BVI公司与离岸信托架构持有公司25.7%的股权,后引发著名的官司,律师试图侵吞信托资产,最终创始人之女胜诉……
再比如某运动服装财阀,2015年创始兄妹三人分别设立差异化的家族信托架构,持有公司国际股权,是运动服饰行业家族信托的典型样本,此次补税规模约3-5亿之巨………
跋
离岸信托个税新规的意义,远不止于追缴几百亿税款。
它是中国收入分配制度改革的关键一步,是规范财富积累机制的重要抓手,更是社会主义本质要求在税收领域的具体体现。
实事求是而论,这一次对离岸信托的空前整治,其实还真不得不“感谢”两个家族:某饮料财阀与许家印。
正是这两家最近几年频繁造就的相关公共热度,事实上促使监管层祭出了这最后的临门一脚。
某饮料财阀复杂的后代争斗大戏,当然是自不必多说的导火索,而许家印家族则更是推动信托玩法进入研判视线的直接案例。
2019年前后,许家印夫妇在美国设立了规模约二十三亿美元的家族信托,受益人是两个儿子,资金主要来源于恒大历年的分红。
该信托毋庸讳言,完全就是许氏的“破产隔离工具”。
恒大爆雷后,集团欠下2.5万亿债务,但许家印的家族信托资产因为法律上独立于个人,债权人竟然难以追索……
去年,香港高等法院判决清盘人有权接管该信托资产,终是打破了信托的债务隔离,却也提醒了管理部门已到了必须正视信托风险的时日。
税收公平是现代税制的核心原则,也是社会主义公平正义的必然要求。
然而,在过去很长一段时间里,中国的税制体系呈现出显著的“劳动重、资本轻”“工薪重、富豪轻”的结构性失衡——普通工薪阶层的工资薪金所得,实行3%-45%的超额累进税率,中高收入工薪群体实际税负可达20%以上,且由单位代扣代缴,征管极其严格;而富豪阶层的资本收益,通过离岸信托架构却可以实现长期零税负或极低税负,股息、红利、资本利得等收入只要沉淀在离岸就无需纳税,实际税负远低于工薪阶层。
这种局面造成了极不合理的税负倒挂。
创造劳动价值的普通劳动者税负实质更高,而依靠资本增值的富豪反而税负更低。
这既违背了税收公平原则,也加剧了贫富分化,实在不符合社会主义“按劳分配为主体”的基本分配制度。
马克思主义政治经济学认为,价值是由劳动创造的,资本本身不创造价值,只是参与剩余价值的分配——那么,在社会主义市场经济条件下,资本要素可以参与分配,但必须承担相应的社会责任与纳税义务,不能凭借制度漏洞获取超额收益、逃避税收责任。
21号公告的落地,从根本上扭转了这种税负不公的局面。
不要忘了,早在四年前,党的二十大报告中就已明确提出:
规范收入分配秩序,规范财富积累机制,保护合法收入,调节过高收入,取缔非法收入。
这是党中央首次将“规范财富积累机制”写入全国党代会报告,标志着中国的收入分配改革从“流量调节”延伸到了“存量调节”,从调节年度收入深化到了规范财富积累的全过程。
最后再说一句现实的……
回到四年之后的今天,如若将视角绵延至更直观而紧迫的维度,其实在这样一个历史节点对国家资产做出如此动作雷霆的保护之举,也是不难理解与体会深意的。
百年未有之大变局,没有人可以脱离历史的行程。
「 支持乌有之乡!」
 乌有之乡 WYZXWK.COM
您的打赏将用于网站日常运行与维护。
帮助我们办好网站,宣传红色文化!
欢迎扫描下方二维码,订阅乌有之乡网刊微信公众号