工资不是资本的支出,而是劳动的所得。
一、核心在会计准则
很多人认为,中国经济的问题是内需不足,所以要拉动内需;拉动内需,就要提高劳动者收入。可是提高员工收入会加重企业负担,一部分企业因此亏损,或者投资意愿继续下降,进而裁员。结果不但没能拉动内需,反而让老百姓担心下岗失业,更加不敢花钱,形成恶性循环。
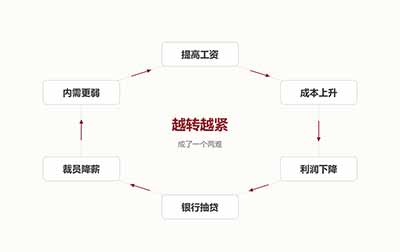
图1 提高收入与保住企业,成了一个闭环
提高劳动收入和保护企业生存发展,在当下的中国,好像成了一场零和博弈,成了一个两难。
可二者真的是零和博弈,真的是两难吗?我不这么认为。
这个零和博弈的产生不是必然的,更不是中性的,而完全是因为当前的会计准则。会计准则不仅是一套反映企业财务状况的技术规范,同时也是一个社会评价企业的标准。
现行的国际会计准则,是资本主义的会计准则。资本主义的一切都以资本回报最大化为核心,资本逻辑是其最高理念,是其第一性原理,所有制度都以此为基础建立,包括企业会计准则。
资本主义的企业会计准则,以股东回报最大化为核心,也就是以净利润最大化和净资产收益率最大化为核心。工人工资是作为企业的成本计算的,这就无形中使得企业自觉不自觉地为了做大利润而压低工人工资。
但这种会计准则是天然正确的吗?当然不是。
资本主义国家以资为本,社会主义国家以人为本;社会主义要实现全民共同富裕,这是社会制度的根本要求。按理说,就不能按照资本主义世界的会计准则来对企业进行计量。但是我们改革开放,为了发展,为了与国际接轨,也采用了这套准则,这才是当前两难的根源所在。
虽然采用了,但我们要清楚,现行的国际会计准则实际上与我们社会主义制度并不匹配。
这就像我一直说的,现行的金融理论都是资本主义的金融理论,与我们的社会主义制度不匹配,是一样的道理。为了解决当下的两难处境,我们不得不正视这个问题,必须要建立起社会主义的会计准则,以体现出两个社会制度的区别。
二、资本主义会计准则审视
1、人的价值被记为零
按《企业会计准则第9号——职工薪酬》和国际财务报告准则第19号,职工薪酬在发生时计入当期损益。工资、奖金、社保、福利、培训,全部作为费用,从当期利润里扣掉。于是资产负债表上找不到人的位置。
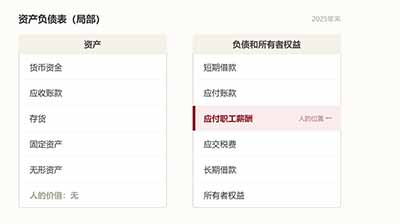
图2 在资产负债表上,人的价值记为零
一家企业可以有厂房、设备、专利、商誉,唯独把使用这些东西的人记为零。所以企业真实的人力资本投入,在当期报表上一律是减利。培训减利,加薪减利,多雇人减利。反过来,裁员、外包、把正式工换成灵活用工,全部增利。企业只要想改善报表,方向是现成的。
2、“效率”标准批判
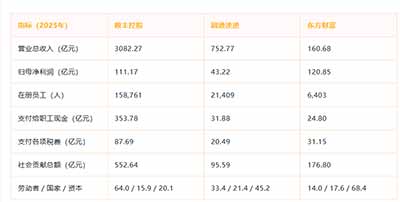
更要紧的是,这套记法派生出一整套“效率”话术,而这套话术正在被误用。它最集中的表现,就是人均创利。下面以顺丰控股、圆通速递、东方财富三家企业列一张对照表,重点比较前两家。
2025年,顺丰控股归母净利润111.17亿元,东方财富为120.85亿元,利润规模很接近。按现行标准,东方财富是更优秀的公司:人均创利188.74万元,顺丰是7.00万元,差27倍。
这个27倍,通常被解释为效率差距。在券商研究报告里,这个指标几乎是不需要解释的,低于同行就是落后。
但这个指标其实是这么算的:利润除以人数。而利润,是已经扣掉工资之后的余额。这里有个机关。分子里没有工资,分母里却有人。所以一家企业只要压工资、减人数,两个动作同时改善这个指标。分子不动,分母变小,比值就上去了。
它奖励的不是“让人创造更多”,是“让人更少”。
看起来是效率的差距,实则是记账口径的差距。
我们社会主义国家要评价一个企业的优劣,要看“企业创造了多少价值”,而不仅仅是看它为股东赚了多少净利润。那就应该换一个分子:用增加值,而不是利润。增加值等于工资加税收加利润,工资在里面,没有被扣掉。
换这个口径,结论就反过来了。顺丰社会贡献总额552.64亿元,东方财富176.80亿元,前者是后者的三倍多。人均增加值顺丰34.8万元,东方财富276.1万元,差距从27倍缩到7.9倍。
分配结构也反过来。顺丰64.0%给劳动者、15.9%给国家、20.1%留给资本;东方财富是14.0%、17.6%、68.4%。
利润规模相近,一家把将近三分之二给了劳动者,一家把近七成给了股东。现行的估值体系,只对归属于资本的那一部分定价。
注:社会贡献总额=支付给职工以及为职工支付的现金+支付的各项税费+归母净利润;占比为三项各自除以该总额。这是简化口径,严格意义上的增加值还应加回利息支出与折旧摊销。数据来源为各公司2025年年度报告。顺丰“全口径从业人员”取自其《2025年可持续发展报告》,含劳务外包等用工;圆通为加盟制,末端派送人员不在上市公司体系内,故无对应全口径数据。东方财富为金融业务口径,其营业总收入不含投资收益,各项比率与实业企业不完全可比。
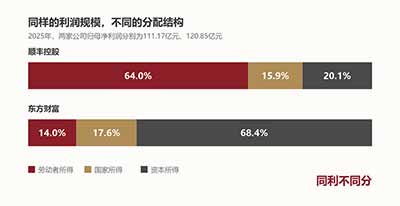
图3 同样的利润规模,不同的分配结构
3、估值:市场如何给企业定价
2026年11月20日收盘,顺丰控股总市值1713.8亿元,东方财富2912.9亿元。净利润只差8.7%,市值差70%。按2025年净利润算的静态市盈率,顺丰15.4倍,东方财富24.1倍。
同样是挣一元钱,市场愿意为东方财富付24.1元,为顺丰付15.4元。
这个差距里有合理的成分。东方财富2025年净利润增长25.75%,顺丰增长9.31%,成长性确实不同;净资产收益率14.03%对11.76%,也有差别。市场给成长性更高的公司更高估值,是正常的,这一点不必回避。
但还有一个因素很少被提起。每1亿元市值背后,顺丰对应427名从业人员(按公司ESG报告披露的73.09万全口径计算),东方财富对应2.2名员工。差194倍。
利润是资本的阵地,工资是劳动的阵地。我想指出的是,回报的计算方式是被人为设定的,而设定过程里没有“承载了多少就业”这一项。它不在分子里,也不在分母里,干脆不在场。
这背后是准则的激励方向。现行准则对“把人力成本推出去”是给奖励的,奖励不需要明说,只要报表能看到差别,企业自己会算这笔账:合乎理性的做法,要么裁员,要么把用工转为外包——而外包人员的社保、职业保障和议价能力通常弱于正式雇佣。
准则往哪边倾斜,企业就往哪边走;走得越彻底的企业,报表越漂亮。
三、理论上的三个缺口
1、对马克思:补上准则这一环
马克思揭示了剩余价值的来源,也揭示了工资形式如何掩盖这个来源,但没有处理掩盖的技术装置。他分析的是经济关系,不是会计规则。
这个缺口不是不重要,恰恰是它让“工资是成本”变成了一个不需要论证的常识。一百多年过去,这个常识已经长进了所有人的头脑:企业家觉得工资是负担,劳动者觉得工资是恩赐,经济学家觉得工资是成本项。
没有人问一句,为什么不是分配项。
把这一环补上,马克思的批判才落到制度层面。批判一个东西,如果只批判它的道理,不动它的格式,道理过几年还会以另一种形式回来。今天回来的形式,就是ESG报告里那些漂亮的员工关怀叙述,和资产负债表上那个零。
2、对人力资本理论:缺一个制度落点
舒尔茨和贝克尔在1960年代提出人力资本理论,论证教育、培训、健康都是投资,都能形成资本。这个理论拿了诺贝尔奖,写进了所有教科书,也写进了各国的人力资本政策。
但它没有回答一个问题:既然人力是资本,为什么资产负债表上不承认?舒尔茨讨论的是增长核算,贝克尔讨论的是家庭内部的投资决策,两人都没有进入企业报表这一层。
答案不在经济学,在会计准则。理论承认了,制度没有承认。而制度不承认的资本,在市场上一分钱也借不到——你不能拿一支团队去做抵押,银行不认。
所以人力资本理论缺的不是论证,是落点。论证已经足够多了,缺的是把这套论证翻译成科目的办法。
3、对会计学:被放弃的增值表
会计学其实试过。1973年4月英国开征增值税,为了计算增值税,一些企业开始编制增值表。1975年英国会计准则指导委员会发表《公司报告》,建议企业在年报中增加这张表,之后一段时间英国不少大公司确实这么做了。
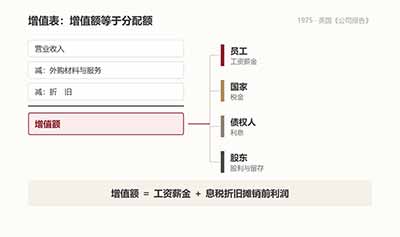
图4 增值表:增值额等于分配额
增值表的道理很简单:增值额等于分配额。收入减去外购的材料服务和折旧,是当期新创造的价值;这个价值分给四类人,员工拿工资,政府拿税,债权人拿利息,股东拿股利和留存。写成公式:增值额=工资薪金+息税折旧摊销前利润。
这个式子的意思是,工资不构成成本,工资是分配。员工报酬和企业利润是同一笔增加值的两个部分,不是先扣掉工资再剩下的关系。1975年《公司报告》列了八个要素:销售额、外购材料与服务、工资薪金、股利、利息、税金、折旧、留存收益。
这张表后来消失了。研究者的解释是,它的兴起依赖三方面力量的暂时汇合:会计职业界对公司报告该报告什么的重新思考,宏观层面对生产率问题的关注,以及当时英国工党政府和工会对产业民主的诉求。1979年撒切尔上台,这个汇合散了,增值表退出主流。
更深一层的原因是,它服务的目标变了。增值表回答的是价值怎么分配,1970年代末以后资本市场要回答的是股东的钱增值了多少。前者需要把员工、政府、债权人、股东放在同一张表上,需要对四类人负责,而后者只需要一个净利润数字,只需要对股东负责。
它不是技术上不可行,是政治上不允许。
四、制度政策建议
1、要创立社会主义的会计准则
我不是财会专家,所以只能抛砖引玉。资本主义以资本回报最大化为原则,所以把人当成成本;社会主义以人为本,应该把人当成人力资源、当成资产。
社会主义的会计准则要体现“人力资源”而不是“人力成本”,要核算“社会贡献总额”而不仅仅是净利润,要能够兼顾劳动者、企业、企业主和社会等各方利益的平衡。
只有这样,改变我们对于企业的评价体系,把能够兼顾劳动者、企业、企业主和社会各方利益的企业评价为好企业,给这些企业以贷款、上市融资、优惠政策的优先权,才能够彻底改变目前的困境。
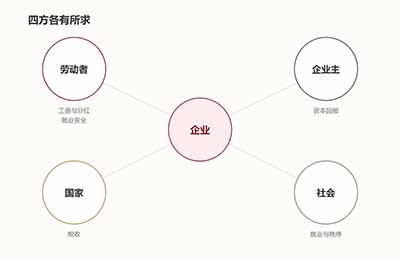
图5 四方各有所求
比如社会贡献总额指标,社会贡献总额=支付给职工以及为职工支付的现金+支付的各项税费+归母净利润。这是简化口径。严格意义上的增加值还要加回利息支出和折旧摊销。
用现金流量表的三项,好处是难以操纵,坏处是口径偏窄。宁窄勿宽,先把门推开一条缝。这个指标要注意三条使用纪律。
第一,口径要全。只统计表内职工薪酬,企业就可以通过人力外包和加盟制绕开。顺丰表外占78.3%,圆通两万一千人对几十万末端人员,都是现成的例子。口径不全,指标一出台就会被绕开,这是可以预见的。
第二,用结构和人均,不要用总额。总额永远偏向大企业,营业收入三万亿的公司,社会贡献总额当然大。
有信息量的是社会贡献率、人均社会贡献,以及劳动者、国家、资本三方的分配比例。三个里面最重要的是分配比例,它直接回答价值被谁拿走了,也不容易通过做大分母来操纵。
第三,跟净利润并列,不替代净利润。利润是资本配置效率的信号,取消它经济会失去约束。我主张的是加一个维度,不是换一个维度。还要设盈利门槛,否则亏损企业会因为用工多、纳税多拿高分,那是另一个极端。
2、资本市场:北交所先开这个口子
现在A股各板块的上市条件,基本是净利润、营业收入、研发投入、市值、现金流的组合。这套组合的问题不在严格,在于它只认一种价值。一家养活三千人、年纳税两千万、利润八百万的企业,在这套标准下永远不够格。
北交所服务创新型中小企业,定位是资本市场的普惠金融试验田。普惠金融不等于信贷,股权融资同样是普惠金融——这一点我讲过多次,这里不重复。
**北交所最适合先开这个口子。**对用工密集、纳税稳定、利润率偏低的企业,允许用综合效益替代部分利润指标。科创板讲科技属性,创业板讲成长性,北交所讲普惠,普惠就该把就业和纳税算进去。
为什么是北交所?因为它的企业画像就是这类企业:专精特新,人数不少,利润不厚,纳税实在。用净利润这把尺子去量,量出来都是“不够格”。尺子不合手,先换尺子,再谈扩容。
3、银行信贷:把就业和纳税放进授信模型
现在银行的授信模型看利润、现金流和抵押物。一家雇了几千人、纳税几千万、利润只有几百万的企业,在模型里是弱资质,属于要压降的客户。但它往往是当地就业和税源的支柱,一旦抽贷,倒下的不是一个企业,是一条街。
把综合效益和就业稳定性放进授信评分,跟普惠金融的考核导向接上,信贷资源才可能从看利润转向看功能。这件事不需要改准则,只需要改模型参数,技术上比改准则容易得多。
难的是意愿。模型参数背后是责任,客户经理放了款收不回来要担责,按利润和抵押物放款最安全。所以要动模型,得先动尽职免责的边界,否则没人敢用新参数。
4、国企考核:已经走了一半
这条路已经开了头。2021年国资委在“两利四率”里增加了全员劳动生产率,2023年调整为“一利五率”,用利润总额替代了净利润。
当时的官方解释是:利润总额包含净利润和上缴税费,能直观反映企业为社会创造的价值,也直接体现对GDP的贡献。
这句话值得读几遍。它说明用含税口径衡量企业价值这件事,国资体系里已经承认了,逻辑是通的。
**逻辑已经通了,只差把薪酬这一项加进去,再把范围从央企扩到全社会。**从净利润到利润总额,是把税加回来了;从利润总额到社会贡献总额,是把薪酬加回来。前者已经做了,后者是同一逻辑的自然延伸。
还有一件事不算接口,但同样重要,就是信息披露。ESG报告里员工薪酬、纳税额、就业人数大多已经披露,顺丰甚至披露了73万人的全口径从业人员。但这些数据不进任何分母,不影响任何定价。
数据在那里而没有人用,跟没有差不多。
五、结语
真正的战场不在工资条上,在会计准则上。不改会计准则,改不了分配格局,也改变不了中国供强需弱的困境。
我在《人力资本重构当代社会的底层逻辑》里说过,人力资本研究可以重构当代社会的底层逻辑,续写当代的《资本论》。
现在想补一句:续写《资本论》,不仅要建立社会主义的金融理论和金融体系,更需要建立社会主义的会计理论和会计准则,这些都可以从“人力资本”这个视角出发,推动理论突破。