陈经 | 观察者网专栏作者
“除非情况发生改变,否则我们将无法生存。”
“公司已经到了生存危亡的边缘。”
2026年以来,丰田、本田、日产等日系车企不断发出存亡预警,整体市场份额持续下滑,在电动化转型浪潮中陷入了前所未有的战略被动。
仅仅三年前,日系车还是全球汽车产业不可忽视的核心力量。2023财年可谓是日本车企的“黄金之年”。日元贬值红利、供应链修复,丰田净利润达4.94万亿日元创日本企业纪录,7家中有6家利润增长。2024财年总营收首次突破100万亿日元,达100.68万亿日元,但净利润已降至5.84万亿,主要因中国市场萎缩、美国促销费用增加。
日本七大车企2025财年净利润合计约3.47万亿日元,出现阶梯式崩塌:
·丰田净利润3.85万亿日元,同比降19.2%,但仍是日本车企净利润绝对主力,其他几家合计为负。
·本田净亏损4239亿日元,挂牌上市近70年来首次年度净亏损,主因是电动车业务资产减计1.58万亿日元。
·日产净亏损5331亿日元,连续第二年巨亏,2024财年巨亏6709亿日元。
·斯巴鲁净利润908亿日元,大降73%,计提578亿日元纯电车业务减值损失。
·马自达净利润351亿日元,大降69%。
·三菱净利润100亿日元,大降76%。
铃木2025财年净利润4392亿日元,同比增长5.6%,是七家中唯一有增长的,销售额与净利润均创历史新高。原因是印度子公司马鲁蒂铃木市场表现强劲,占印度市场份额40%以上,2025财年总销量242.27万辆(含从印度出口的44.78万辆,出口大增34.6%),同比增长8.4%。铃木在印度市场销量约186万辆,占全球总销量333万辆的56%。
但这几乎是日本汽车公司近年来唯一的好消息了。七大车企2025财年3.47万亿日元净利润,还不到2023年财年的一半。其中有本田一次性资产减记1.58万亿日元的因素,但2026财年预计3.9万亿日元净利润并无好转,排除掉计提因素,仍然是下滑趋势。如丰田预计新财年净利润3.0万亿元,同比跌22%。
有的新闻说日本“八大车企”,是加上了只做商用车的五十铃。五十铃2002年完全停止乘用车生产,主营卡车、皮卡、客车,而七大车企都是以乘用车为主。五十铃商用车销量一年约50多万辆,与七大车企排最后的三菱80多万辆年销量相比也有一定差距。因此,以七大来覆盖日本车企问题不大。
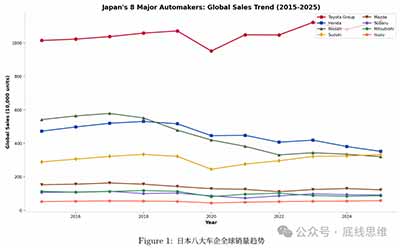
图为日本八大车企2015-2025年的销量趋势。可以看出丰田集团(含雷克萨斯、日野、大发)的年销量保持在1000万辆以上,在日本车企中的支柱地位日益明显,2025年以1132万辆连续第六年全球销量冠军,销量是第二名本田的3.2倍。
日产和本田一直排第二、第三,位次有时交换,加起来与丰田销量相当。2018年起日产销量大幅下滑,2025年被铃木超过,跌至第四位。本田2020年起销量也大跌,2025年销量352万辆。铃木333万辆、日产320万辆,三家组成第二阵营,但加一起还不如丰田的销量。马自达、斯巴鲁、三菱、五十铃2025年销量分别为125万辆、90万辆、80万辆、58万辆,与前四差距较大,算第三集团。
日本车企整体上显然遇到了大问题,即使丰田也不是情况多好。日本车企根本优势是什么,如何全球崛起的?它们的重大缺陷是什么,这几年到底出了什么事?日本车企各有特色,先要把几家车企的特性弄明白。
日本车企在全球卖车远多于在中国,但几乎所有日本车企都在中国市场上从成功到失败,细节丰富。了解日企在中国的历史与现状,再结合全球各大市场的情形,未来态势就很清楚了。
结论是,日本车企在与中国车企的正面对决中大败,在中国市场全面溃败。世界各国车市差异较大,日本车企在一些市场有差异化生存的空间,但继续遭到惨重打击不可避免。即使靠细分市场能暂时维持销量,利润失血会很麻烦。有的日本车企再过几年可能被迫接受整合走向终局。
日本车企在全球崛起的历程
日本车企在1970年代开始全球崛起,受益于1973年与1979年两次石油危机,情况和中国车企在2020年以后出口暴增有些类似,值得回顾。
1973年10月第四次中东战争爆发,埃及、叙利亚等阿拉伯国家突袭以色列,美国等西方国家公开支持以色列。石油输出国组织(OPEC)中的沙特、伊拉克、科威特、利比亚等国对西方国家石油禁运,大幅削减产量。全球油价从每桶约3美元暴涨至12美元,翻了4倍。西方国家加油站大排长龙,美国部分地区实行汽油配给制,全球经济陷入衰退。
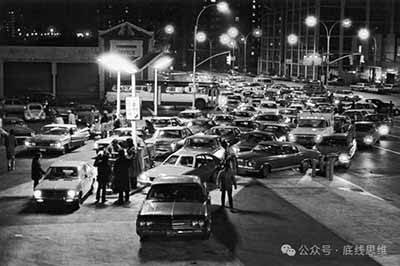
1973年石油危机,纽约的加油站外排起长龙,在深夜等候加油。
1979年伊朗发生伊斯兰革命,政局剧烈动荡导致石油产量从每天600万桶骤降至几乎为零。1980年9月伊朗与伊拉克发生战争,两国合计占当时全球石油出口约10%的产能受到严重冲击。这次油价从每桶15美元飙升至39美元,西方再次陷入能源恐慌,美国通胀与滞胀加剧。
油价飙升使美国与全球消费者转向节省燃油的经济型轿车。日本车企凭借前置前驱布局、轻量化车身设计和高效的小排量发动机技术,抓住了历史性机遇。丰田Corolla(卡罗拉)、本田Civic(思域)、日产Sunny(阳光)等车型以百公里5-7升的油耗优势,在美国市场迅速打开局面。1970年日本汽车出口量仅为72万辆,到1980年飙升至597万辆,十年翻8倍还多,类似中国2020-2025年汽车出口从108万辆升至832万辆。受出口拉动,日本国内汽车产量从1970年的529万辆跃升至1980年的1104万辆,首次突破千万辆。
日本车企抓住时机崛起后继续有大发展。后来中国改革开放,日本汽车进入中国市场,后面的历史大家便有了直接认知。中国舆论很早就知道,日本车企在省油经济型轿车上不仅有技术层面的优势,还上升到了“精益生产”模式,系统性超越了福特式大规模流水线生产。
丰田通过“Just-in-Time”(JIT,准时制)库存管理和“Jidoka”(自働化)缺陷控制,将生产效率提升至欧美同行的1.5至2倍,质量缺陷率却仅为竞争对手的1/10,库存周转天数仅为美国车企的1/5至1/10。
JIT是指,在必要的时间,按必要的数量,生产必要的产品。传统制造业的逻辑是预测需求、大批量生产、堆库存、等待销售,在需求稳定时模式有效。但一旦市场波动,就会造成大量浪费,如库存积压、资金占用、仓储成本、过时报废。JIT将逻辑彻底颠倒,有三个管理变革:
一是“后工序拉动”(Pull System),不是工厂定计划推动零部件需求往前跑,而是由下游工序(甚至最终客户订单)向上游拉动生产。装配线需要多少个轮胎,才向轮胎车间发出信号;轮胎车间需要多少橡胶,才向供应商下单。
二是“看板”管理,通过卡片、电子信号或空箱等可视化工具传递需求信息。一张看板就代表一个生产或搬运指令,没有看板不生产、不搬运。
三是小批量、高频次,通过“快速换模”SMED(Single Minute Exchange of Die)技术,将设备换线时间减少两个数量级,从而实现经济的小批量生产。如冲压设备换模时间从2-3小时压缩到3分钟以内,小批量生产在经济上才可行。这在技术上难度并不是特别高,主要是思维上提出了新需求。
丰田管理改进后,库存不可思议地趋近于零,原材料、在线制品、成品库存被压缩到极致,资金占用和仓储成本大幅下降。而且还能快速暴露问题,原来被库存掩盖的设备故障、品质不良、计划失误等问题,在“零库存”模式下任何环节出问题都会立刻导致全线停线,从而迫使问题被及时发现和解决。这让开发流程周期缩短,从原材料到成品的生产周期大幅缩短,响应市场变化的速度极快。
“Jidoka自働化”是与“Automation自动化”对应的,是指机器或作业人员在发现异常时自动停止,绝不将缺陷传递到下一工序。“自働”不是无人化,而是让机器拥有人的判断力。“Automation自动化”优点是用机器代替人手,能提高效率;但缺点是出现异常了机器继续运转,直到人发现,需要人时刻盯着,本质问题是自动机器与产线设计时考虑异常情况不完善。
“自働化”用机器代替人眼检查,保证品质;出现异常时机器自动停机,强制干预;机器自带判断,似乎将人的智慧赋予了机器。重要机制是“安灯系统”,生产线上的每个工位都有拉绳或按钮,任何工人发现异常(零件装不上、尺寸不对、工具故障)都可以立即拉停整条生产线,之后安灯亮起,班组长迅速到场处理。还有“防错装置”,在工装夹具上设计物理限制,使错误操作无法发生,形状不同的零件对应不同形状的插槽,放错了就装不进去。还有“自働化机器”,设备内置传感器,检测到扭矩不达标、焊接电流异常等事件就自动停机并报警。
“自働化”对质量控制很关键,有不少优点。如“品质内建”(Built-in Quality),缺陷在产生的第一瞬间就被拦截,不会流入下游。传统方式是末端质检,发现缺陷时可能已经生产了数百台不良品。再如赋予一线工人停线权,这在传统流水线工厂是不可想象的,但丰田认为,停线的损失远小于把缺陷传递到市场后的品牌损失。再如根因解决(Root Cause),停线不是为了惩罚,而是为了暴露问题源头,从而彻底消除缺陷根因。
需要注意,JIT与Jidoka是协同关系,不能独立运作,而是互为前提、互相强化。没有Jidoka,JIT的零库存将是一场灾难,品质缺陷会立刻导致下游断供;没有JIT,Jidoka的停线成本会高到不可接受,大批量生产时停线损失巨大,小批量快速流动时停线损失才可控。丰田让二者协作,实现了高速度与高可靠性并存,生产线快速流动,但每个缺陷都会立刻让产线停止并引起注意,直到缺陷被搬走才恢复流动。
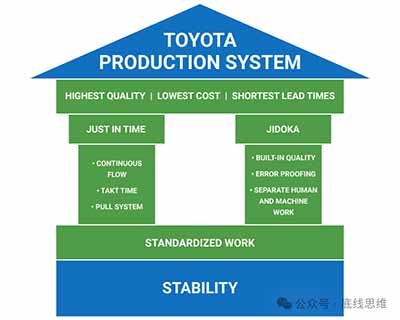
丰田生产系统结构模型
这两个精益生产的理论基石,全球有无数企业学习实施,现在再来回顾不难理解。例如电脑与手机上的插口都专门设计,错了插不上,机器有众多传感器监控状态,这都有JIDOKA的精神。在当时还是相当有革命性的,有些反直觉,如果不是效果真的好,不太容易想到。
但丰田精益生产的真正精髓,其他日本车企都没有学好,学来学去似是而非,效率仍有差距。就像中国不少企业学习华为IPD研发流程,但企业文化差异导致学习失败。工具层面容易学,管理权力结构难学。
如丰田敢把产线停线权下放给最基层工人,提倡“现场主义高于办公室主义”,高管必须定期下车间,而不是在会议室看报表;工人可以拉停整条产线,而不会被追责;供应商是“共生体”而非“压榨对象”。这背后对应着终身雇佣制,员工责任心远高于派遣工。而且丰田或者华为的流程有20年以上的改进历史,其它企业想几个月或者一两年见效非常困难,最后发现还是得找适合自己的办法,靠模仿不行。
面对日本车企的技术与管理优势,美国通用、福特、克莱斯勒三大车企集团遭到打击,市场份额从巅峰期的90%以上滑落至70%,日本品牌美国市占率升至20%以上。美国政府1981年迫使日本实施“自愿出口限制”,每年对美出口汽车数量限制在168万辆。这促使日本车企转向海外建厂本地化生产,开启了全球化的第二阶段。
1985年“广场协议”签署后,日元兑美元汇率急剧升值,日本汽车出口价格竞争力严重削弱。为应对汇率冲击、出口限制,日本八大车企加速了从“出口导向”向“海外生产”的战略转型。
丰田1984年与通用汽车合资,在美国本土设厂。本田更早一步,1982年在俄亥俄州马里斯维尔建立了首个日本独资海外工厂。1990年,日本车企(除铃木)在美国都有工厂,北美年产能突破200万辆,本地化生产比例从1985年的不足10%提升至40%以上。
与此同时,日本车企开始向东南亚、欧洲、大洋洲等新兴市场扩张。丰田在泰国、印尼、马来西亚等东盟国家建立了完整的供应链体系,形成了“亚洲丰田网络”。铃木1982年与印度政府合资成立马鲁蒂铃木,在印度市场奠定了长达四十年的垄断地位。1990年,日本八大车企的国内产量达到1349万辆的历史峰值,但出口603万辆,相比1985年的673万辆有所下滑。加上海外工厂327万辆,全球总产量高达1675万辆,日本汽车产业正式进入全球霸主时代。
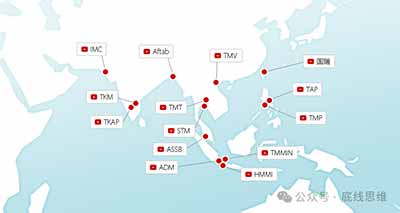
亚洲丰田网络(字母组合为工厂简称;中国大陆市场为独立区域,不包含在内)
1990年,日本车企美国年产能180万辆,加拿大20万辆。欧洲工厂集中在英国,产量26万辆,从英国对欧出口。亚洲产量70万辆,主要在东南亚的泰国30万辆、菲律宾10万辆、马来西亚10万辆、印尼8万辆,当时印度数据模糊不易统计不计在内,但规模约为10万辆,并不算高。在拉美及其他地区为30万辆,主要是巴西15万辆、墨西哥10万辆、澳大利亚3万辆。此时日本车企基本完成了全球布局,除了中国市场以及苏联东欧市场。
日本车企对中国的特殊作用
由于特殊的发展历史,中国汽车市场是全球最大的,但也是最复杂的,没有之一。至今中国仍有全球数量最多的本土车企集团,合资企业也极多,混战不休。日本车企从1980年代起就与中国车企关系很深。与中国关系最早最深的是丰田,在后面章节细说。
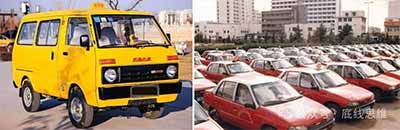
天津大发与夏利
日本大发(1998年丰田持股过半,2016年完全收购退市合并)与五十铃在1980年代就进入了中国市场,性质是日本政府与企业发动的小规模试探。1984年天津汽车生产的第一辆天津大发黄面的下线,成为90年代出租车代名词,1986年又引入夏利,填补经济型轿车空白。大发通过技术转让深刻影响了中国早期微车和轿车市场,夏利累计生产高达154万辆。1985年江铃、庆铃(重庆)成立,引进轻卡技术聚焦商用车和柴油发动机,未大规模进入乘用车领域。这都不是合资模式,而是技术转让。
此外,1980年代初中国军工企业“军转民”急需转型,纷纷进入门槛低、实用性强的微车行业。铃木的Carry系列是当时全球微型车的标杆产品,长安、昌河、哈飞等军工背景企业陆续购买Carry样车进行拆解、测绘,逆向仿制。1984年铃木与这三家企业签订技术合作协议,有了合法技术授权,成为国家明确的四大微车定点生产厂。另一家是柳州五菱(前身为柳拖,农机系统),1980年引进了三菱微型车技术,名字里“菱”是巧合,不是合资关系。当时中国八成微车的发动机和底盘都带着铃木的影子,1980年代遍布大街小巷的“面的”“微面”,多半与铃木有关。
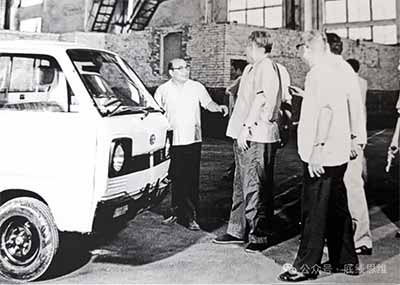
1984年,长安成功试制出第一辆微型汽车。
1980年代大发与五十铃、铃木是靠技术转让费与零部件出口挣钱。当时入门技术转让费很低,每辆车再收技术费,约100美元也不算高。但发动机及多种核心、非核心零部件中国无法生产,需要进口,日企策略是“技术换市场、零件换利润”。天津夏利实质是进口大发CKD套件和发动机在国内组装,大发通过高附加值散件和动力总成获取利润,技术授权费不高。
当初中国技术底子太薄,无论是四大微车定点厂,还是天津大发和夏利,都需要大量进口日本零部件,消耗极度短缺的外汇。为此,政府有极为强烈的自主要求,1980年代就提出了25%、40%、50%的国产化率目标。由于技术基因不同,大发、夏利还是走市场化进口CKD散件组装道路。军转民企业就较为积极地国产化,东安发动机厂在1980年代末把发动机都造出来了。
需要注意的是,此时并不是中国政府不许合资,而是日本车企不想。1980年代上海大众、一汽大众就是50:50股权合资与技术捆绑模式,德方通过合资利润分红获利,中方可以控制外企利润流出,初期进口零部件外汇压力大,但可以倒逼大幅提升国产化率减少外汇需求。
大发、五十铃资金实力较弱,而且受日本产业政策限制,就用纯技术转让与零部件出口的轻资产模式。日本车企在全球其他新兴市场也是如此,不冒风险。从技术角度看,CKD散件组装有利于控制,合资更可能发生技术转移,但也并不容易。1990年代开始,全球车企打消顾虑,纷纷合资进入中国。2010年之前,中国汽车都属于“市场换技术”的失败典型,被群众诟病,让外资获取了极为丰富的利润,却没有什么本土汽车技术成果。那时绝对想象不到中国汽车有现在这么强大,恍如隔世。
1990年代日本车企纷纷合资进入中国。因为有1984年的技术合作基础,铃木在中国升级为合资伙伴,1993年与长安合资成立长安铃木,生产奥拓、羚羊;1995年与昌河合资成立昌河铃木。1993年江铃五十铃成立,1994年庆铃五十铃成立。1992年马自达与海南汽车成立海南马自达,试水中国市场。
1990年代后期日本车企开始大举合资进入中国。1998-2005年是合资爆发期,1998年广汽本田、2000年东风日产、2002年一汽丰田、2003年东风本田、2004年广汽丰田、2005年长安马自达等集中成立。中国政策是一家外资最多与两家本土企业合资,日本车企集团明显多于其它国家,中日汽车合资企业有十多家。
大发、五十铃、铃木、三菱、马自达在中国走向失败
日本实力强的车企进入中国偏晚,但能真正做大。丰田、本田、日产三巨头在2000年前后完成双合资布局,2005-2020年是黄金发展期。其他几家进来得早,但发展一般,不是日系主力。而中国市场竞争激烈的特性也早早显现,实力弱的日本车企纷纷失败退场。
1. 大发
1990年代,天津大发微面与长安、昌河、哈飞、五菱等国产微车竞争落败,市场被蚕食。日企通过零部件轻松赚钱在别的新兴市场可以,但在中国已经面对本土、合资企业竞争了。中国市场从来都不简单,技术与品牌有优势的才能胜出,而且也难以一劳永逸,会不断面临挑战。2002年一汽合并天汽,天津大发停产。从头至尾,中国消费者以为大发是天津品牌,没人知道“Daihatsu”,说明大发在中国品牌建设完全放弃。
天津汽车的夏利是引进日本大发技术,但与大发品牌无关,是自主品牌。夏利一度是极为成功的“国民神车”,占据全国40%的出租车市场,2011年销量达到历史巅峰25.3万辆,连续18年销量冠军。大发从夏利的成功中赚到了技术费和零件费,但没有建立起自己的品牌资产。这正是大发在华战略失误的核心,一直不是“品牌经营者”。夏利红极一时,消费者只知夏利不知大发。后来夏利在一汽旗下变为一汽夏利,产品老化研发停滞,面对出租车市场变局,竞争失败了。
大发后来还短暂进入过中国,但2003-2004年的达路特锐、2007-2010年的一汽大发森雅,全都因为品牌认知度基本为零而失败。
2. 五十铃
1980年代就进入中国的五十铃,在中国也走向衰微。中国本土车企江铃、庆铃的“铃”字本就从五十铃而来,1993、1994年成立合资企业分别叫江铃五十铃、庆铃五十铃,名字就让人头大。2013年江铃五十铃(中方75%股权)合资企业到期解散后,五十铃与江铃集团重新谈判,又成立了“江西五十铃”,中外股权占比调整为50:50。这些弯弯绕充分说明了中国市场的复杂性。
江铃五十铃失败原因是,1995年江铃引入福特合作较为成功,双方放弃了江铃五十铃品牌的发展。2013年双方又合作的江西五十铃,也只是回光返照没有成功,铃拓、瑞迈等皮卡品牌销量一般。原因是五十铃技术严重老化,远不如长城等国产皮卡,柴油动力优势被国产技术彻底反超,作为主力发展的庆铃五十铃也不行。五十铃品牌在中国也失败了,年轻消费者不知道是啥。五十铃既无乘用车存在感,商用车技术优势也丧失,在中国失败就是自然的。五十铃1993年退出全球乘用车市场,在中国也就错失了乘用车爆发的机会。
五十铃在中国失败还有政策原因。其擅长的轻卡皮卡在中国被限制,个人几乎不买,因为不是乘用车,进不了城,强制报废。中国皮卡销量一年仅13万辆,只占全球2%。中国需求多的是配套基建的重卡,重卡销量150万辆以上,占全球70%,本土企业实力极强,五十铃没实力。后来电商城市配送场景多了,本来这对应皮卡需求,不过中国用五菱之类的新能源轻客、微面来替代,成本更低。
3. 斯巴鲁
斯巴鲁在中国从未合资生产过。1992年斯巴鲁与贵航集团技术合作,生产云雀微型车,首次进入就不成功。2004年斯巴鲁以整车进口方式重返中国,2006年斯巴鲁中国成立,以外商独资的方式经营,后与庞大集团合资,借助其经销网络2011年销量达5.7万辆峰值。2023年庞大集团退出后,斯巴鲁中国又变独资了,品牌小众化销量下滑,没有什么存在感。
4. 铃木
铃木在中国一直坚持“小车战略”,Suzuki品牌也有认知。长安铃木与昌河铃木,1995-2010年推出奥拓(市场昵称“拓尔车”)、羚羊(“羊儿车”)、雨燕、天语SX4等车型,凭借省油、耐用、便宜的口碑,在小型车市场一度风光无限,品牌知名度不错。如果一直如此,铃木似乎能复制印度市场的成功。
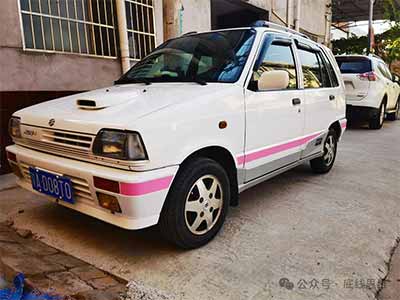
长安铃木奥拓“快乐王子”
但在中国前期成功的铃木,为何后期失败,2018年以1元贱卖股权黯然离场?
2005年后,中国汽车市场发生结构性变化,SUV崛起。轿车走向大型化,消费者从A00级微型车向A级、B级轿车升级。自主与合资品牌纷纷推出更大、更高级的车型,适应市场。而铃木拒绝改变,坚守小型车,高层多次公开表示“绝不向中国市场妥协,坚持小型车战略”。
要注意中国合资车企都是外方主导战略,中方只负责生产,股权平等但地位不平等,想自己发展只能去做自主品牌。铃木在华车型长期不换代,奥拓从1993年引入到停产都没换过平台,雨燕第二代车型在华销售周期远超全球其他市场。竞争对手每三到五年即完成一次平台迭代,铃木的车型在消费者眼中逐渐从“经典”变成“过时”。
极端错误的战略,让铃木成为第一个退出中国的日本车企。2011年长安铃木还是22万辆的历史巅峰销量,2015年就腰斩到12万辆了,2018年只剩3.5万辆,昌河铃木早就归零了。铃木中国战略失败的原因是,高估了小型车市场的可持续性。
2018年9月,铃木以1元人民币的象征性价格,将长安铃木50%股权全部出售给长安汽车,退出中国市场。同年,印度子公司马鲁蒂铃木销量突破173万辆,占印度乘用车市场50%份额,净利润历史新高。成败对比极为鲜明、意义深远,说明日本车企面对激烈竞争、市场快速变化时,往往决策失误、表现很差。一个过去成功的战略只是过去的经验,不能推到以后,形势变化了企业还拒绝改变,就会迅速走向失败。
5. 三菱
三菱1973年就向中国出口卡车,1985年柳州引进三菱微面,1997年湖南长丰引进帕杰罗,都是纯技术引进。1995年福建省汽车工业集团与中华汽车合资成立东南汽车,而中华汽车是台湾裕隆集团与三菱合资的。
三菱对东南汽车中持股仅25%不满,2013年后停止导入新车,2015年研发人员撤出,2021年三菱退出东南,第一次失败。2012年广汽三菱成立,2018年销量巅峰14.4万辆,2023年停产,工厂1元转给广汽埃安,第二次失败。1997年成立的沈阳航天三菱曾为30%的国产车供应发动机,2025年7月彻底退出中国。
三菱在中国失败的原因是,对东南汽车不愿意投入;而广汽三菱虽然有50%股权,但三菱汽车与三菱商事分持30%、20%,决策效率低下。广汽三菱只有欧蓝德一款成功车型,占销量60%-70%。第三代欧蓝德从2016年国产到2023年停产,9年未进行实质性换代。2022年底第四代欧蓝德终于上市时,市场早已面目全非了。
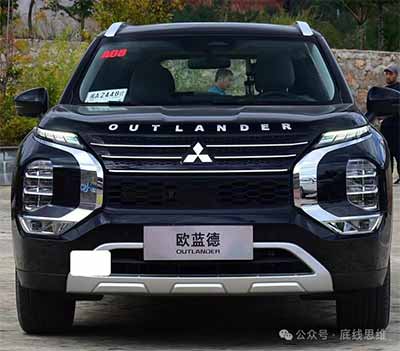
广汽三菱欧蓝德
根本原因是,三菱汽车在三菱集团里地位不高,问题得不到重视。2016年,日产举报三菱油耗造假,随后收购三菱34%股份,三菱沦为雷诺-日产-三菱联盟中的小弟,中国市场交给日产,三菱主攻东南亚和大洋洲。这样的状态,在中国自然只能失败退出。2022年广汽三菱销量3.36万辆,产能利用率仅3.33%,2023年3月停产前净资产为-14.14亿元,资产负债率99.87%,失败得惨不忍睹。
6. 马自达
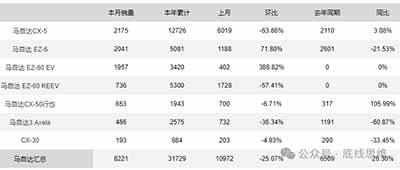
马自达在中国也成功过,但目前到了失败退出边缘。2005年一汽马自达、长安马自达成立,2017年长安马自达销量约30万辆达到历史巅峰。2021年一汽马自达销量低迷最终并入长安马自达。2024年长安马自达销量仅剩7.56万辆,这种销量已经十分危险,2025年回升到8.7万辆,仍在生死线挣扎。
马自达失败的原因是,主力车型长期不换代。如CX-5在2013年上市,十年未进行实质性换代,平台、动力、内饰全面落后。最成功的车型昂克赛拉(第三代马3),2014年换代后长期小修小补,面对思域、卡罗拉的频繁迭代毫无招架之力。2021年阿特兹(第三代马6)随一汽马自达退出而停产,流失一批忠实用户。马自达技术路线偏执与市场脱节,长期坚持自然吸气发动机与扭力梁后悬的组合,在涡轮增压和混动普及的时代显得格格不入。马自达旗下产品常年位居投诉榜前列,口碑崩塌。一汽马自达并入长安马自达,加剧了混乱。
2026年1-4月长安马自达累计销量31729辆,同比增长31.8%,有所起色。EZ6、EZ-60(纯电+增程)成为增量来源,连续6个月合资新能源中型SUV销量冠军。EZ6、EZ-60是长安技术,与深蓝SL03、S07同平台,等于靠国产平台反过来去救合资品牌,马自达负责设计和调校。之前日资不让中方参与技术决策,风向完全逆转,即使自救成功,主要功劳也不是马自达的。长安马自达2026年预期销量9.5万辆,在10万辆的生死线边缘,竞争激烈,一个闪失就可能不行了。
「 支持乌有之乡!」
 乌有之乡 WYZXWK.COM
您的打赏将用于网站日常运行与维护。
帮助我们办好网站,宣传红色文化!
欢迎扫描下方二维码,订阅乌有之乡网刊微信公众号