2026年1-4月长安马自达品牌车型销量与环比/同比变动情况
从中国市场的失败过程来看,大发、五十铃、铃木、三菱、马自达这几家在日本车企集团中偏小的,在燃油车时代就失败了,其竞争对手就有丰田、本田、日产。在中国市场,日本小车企面对激烈竞争更早走向失败,有共性原因,例如小车企主力车型长期不换代、技术落后、市场判断失误、总公司决策错误等。
日本小车企在中国市场,好的时候最高能到20-30万辆。但竞争激烈起来没几年就不行了,一年销量三四万辆失去最后希望,就会认赔止损退出。
日产、本田与丰田在中国的成功与衰落
下面介绍丰田、本田、日产三家在中国曾经的极大成功,以及急速转向失败的过程。日本三家头部车企的燃油车都有独到之处,在中国市场曾经表现不错,本来是地位稳固的,但是被新能源车浪潮击败,与日本小车企的失败原因不一样。
1. 日产在中国的成功与衰落
1993年郑州日产成立,主打皮卡和SUV。2000年,东风日产的前身风神汽车成立,生产日产蓝鸟,当年就投产和盈利。2003年东风日产正式成立,天籁、轩逸、骐达迅速上量,在家庭轿车市场极为成功。2018年,日产中国销量达到156.4万辆,创历史新高,超越丰田、本田,成为日系品牌年销冠。东风日产年销131.69万辆,市占率7.8%,轩逸、奇骏、天籁是主力,长期占据细分市场前列。2018年轩逸以47.5万辆登顶中国乘用车年度销量冠军,至2025年累计550万辆,长期来看基本锁定所有日本车型历史累计销量最高地位。
日产成功的原因是,轩逸等品牌以舒适、大沙发的特点精准适配家庭用户,同时还有结构简单、成本低、油耗低、可靠性高的技术特色。日产车型性价比高,同级价格低于丰田、本田,配置更实用,在三四五线城市网点密集,渠道下沉覆盖自主品牌与丰田之间的空白地带。日产燃油车技术功底明显比日本小车企好得多,细分领域实力很强,三大车企的地位不是白给的。
但2019年起,日产中国销量开始七连跌。缓跌的前三年感觉问题不大,2021年销量仍有138.2万不算太惨,可以用疫情影响解释。2020年轩逸销量54.1万辆再创新高,2021年51.3万辆维持高位。
然而2022、2023年日产中国销量分别大跌24.3%、24.1%,开始急速衰落,2024年再跌12.2%,2025年又跌6.3%,只剩65.3万辆。日产不得不关闭常州、武汉工厂,产能从150万辆降至100万辆,仍然严重过剩。2026年1-3月大降价刺激似乎有起色,但4月日产中国销量同比降31%宣告刺激失败,前4月销量为162085辆,还是降了3%。
七年来,不仅是销量跌了58.2%,而是大出血降价卖车也止不住下滑。2025年轩逸32万辆销量勉强撑住局面,但价格跌到6万,和微型电动车竞争,品牌溢价归零,价格相比2018年降了约30%。即使如此,2026年4月轩逸销量仅14152辆,同比大跌30.1%,前4月累计7.74万辆,同比跌9.1%。
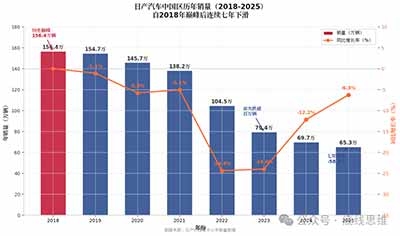
日产汽车中国区2018-2025年销量变化情况
日产电动车战略失败了,这在中国市场很致命。其实日产是全球最早推出量产纯电车的车企之一,2010年的Leaf(聆风)一度全球畅销,但此后10年时间却没进展了。2022年首款纯电SUV艾睿雅才进入中国市场,定价30万元级别对标特斯拉Model Y,明显过高,月销长期不足千辆。日产的电池、电机、电控核心技术依赖外部供应,缺乏自研能力,这种表现也正常。
与长安马自达由中方主导开发电动车类似,日产电动车最大亮点是东风日产的N7,2025年4月至2026年6月的14个月,N序列累计下线10万台,在合资电动车阵营中表现突出。日产官方将N7称为“超出预期的成功”,甚至视为“中国业务存续的关键”。这个模式被称为“反向合资”,外方出品牌,中方出技术。N7是东风日产基于中国本土供应链开发的车型,日产全球总部仅参与部分设计审核。N7月销7000辆,对日产3万多辆的总月销很重要,但利润极薄,难以挽救大局。
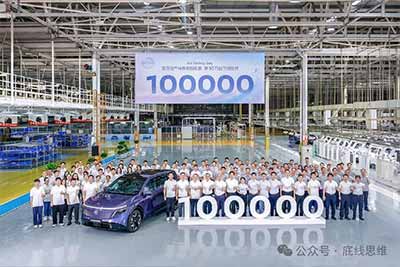
东风日产N序列新能源第10万台下线仪式,车型是日产N7。
日产的燃油车也在“吃老本”,产品迭代停滞。轩逸的发动机从2005年国产至今服役20年,缝缝补补、车机老旧、智能化缺失,被戏称为“公路三大妈”(还有雷凌、卡罗拉),都是卖很多但开得慢,加速性能一般。天籁在B级车市场被凯美瑞、雅阁甩开。逍客2016年上市十年不换代,面对自主品牌SUV围攻毫无招架之力。
一个标志性的大事件是,2021年奇骏发生了三缸发动机惨案,是中国汽车工业史上最著名的“技术自信”翻车案例。奇骏是日系SUV标杆,与CR-V、RAV4并称“日系三杰”,2019年销量21.2万辆,最高月销2万辆。只要正常换代,奇骏必将继续稳居合资SUV第一阵营。
2021年7月,全新一代奇骏上市,此时日产做出致命决定,全系搭载1.5T三缸发动机而且和老款同价,老款四缸都不卖了。换代后首月,奇骏销量从1.1万辆骤降至1180辆,跌幅在中国汽车史上极为罕见。此后新奇骏月销量长期在几百到两千辆之间徘徊,彻底失败。
中国消费者极不喜欢三缸,不对称容易抖。当初夏利、奥拓等三缸机抖筛子和拖拉机式的噪声,给整整一代中国消费者留下了生理性厌恶,其它车企几款三缸车型都在市场大败。但日产认为奇骏三缸发动机是2022年沃德十佳发动机,技术指标亮眼,抑制抖动很成功,可以“教育”中国消费者扭转偏见。
但消费者认为三缸就是“廉价粗糙”,买了没面子,少了一缸价格应该少2万。所谓“三缸省油”的优点,在电动车面前毫无意义。日产请KOL去沙漠宣传,却因为过于突兀太假,留下了一个杀伤力很大的“三缸奇骏玩沙漠”梗。折腾之后无起色,日产先是2021年底复产老款四缸奇骏,2022年8月宣布重新研发回到四缸,2023年8月重新引入四缸,但市场早已面目全非。这是日产在华衰落的“第一块多米诺骨牌”。
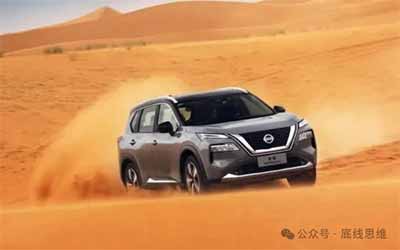
“三缸奇骏玩沙漠”
中国消费者的拒绝,也显示了先见之明。2025年7月日产在北美召回44万辆车,2026年2月东风日产宣布召回,就是这个1.5T三缸发动机出了问题。具体问题是,在超高速或激烈驾驶下,发动机轴承制造缺陷导致轴瓦磨损、曲轴卡滞、行驶中熄火,日系擅长的质量控制都不行了。
日系车的缺陷,以前中国消费者能忍,国产车大幅进步后就不能忍了。日系车被诟病智能化全面落后,车机系统卡顿、操作逻辑繁琐,语音交互和OTA能力远不及自主品牌,辅助驾驶功能差,缺乏城区NOA等高阶功能。日系车不进步,就会被市场抛弃。日产的车这些缺陷都有。
日产还有一个战略失误,在日系车擅长的HEV油混路线上干得不好。日产迟至2021年才在中国推出奇骏e-POWER、轩逸e-POWER两款HEV,而丰田与本田早就推出了。日产2016年起在日本推HEV验证成功,但在中国推行的时候有插电混动竞争,成本也高,还受奇骏三缸发动机名声拖累,三年累计才卖了6万辆(同期全球150万辆),彻底失败。
日产中国进步缓慢、决策失败,根本原因是合资体制僵化,中方话语权缺失。日产总部掌控核心技术、研发与产品定义,中方仅能做外观微调。产品迭代周期长达3-5年,远慢于自主品牌。日系供应链核心零部件依赖进口,成本比本土车企高20%-30%。日产中国8年内更换四任CEO,战略执行严重脱节。
形势所迫,2025年日产中国不得不前所未有地战略调整。日产新任CEO伊万·埃斯皮诺萨急呼转型口号“在中国、为中国、为全球”,首次将开发权交给中国团队,缩短研发周期,计划到2027年推出10款新能源车。日产还与华为合作,新车搭载鸿蒙座舱,引入华为智能驾驶方案,技术本土化。2024年东风日产首次为岚图代工纯电SUV,开启“合资反向代工”先例。2025年6月日产与东风成立新合资公司,专注汽车出口业务,“全球车型引入中国”转向“中国制造销往全球”。
从这些动作来看,日产知道情况不妙了,改革力度不小。日产在中国仍有60多万辆的年销量,这不是小数,肯定要坚持。但日产基本只靠轩逸撑销量,如果别的车型仍无起色,轩逸继续失血,两三年后财务压力就会让日产中国迎来清算止损。
一种止损办法是“事实性退出”,停止中国市场的本地化生产和销售,仅保留进口车业务或品牌授权,低成本运营。这种“软退出”比三菱、铃木的“硬退出”体面,也是跨国车企在成熟市场收缩时的常见路径。另外,利用中国供应链成本优势,将中国作为出口制造基地而非本土销售基地,也是可行选择。
2. 本田在中国的成功与衰落
本田在1998年进入中国,靠雅阁与CR-V打开局面,2020年达到巅峰。
1998年广汽本田成立,1999年第六代雅阁国产下线,当年投产,当年盈利,开创中高级轿车加价提车先河。2003年东风本田成立,引入CR-V,成为中国城市SUV品类代表。2006年国产思域成为运动轿车标杆,本田信仰奠基。2013年i-MMD混动技术引入,雅阁混动、奥德赛混动上市,本田技术标签深化。
2020年,本田中国销量达到162.7万辆,广汽本田80.7万辆,东风本田82.0万辆,均创历史新高。2020年12月单月终端销量为208848辆,是历史最高单月纪录。
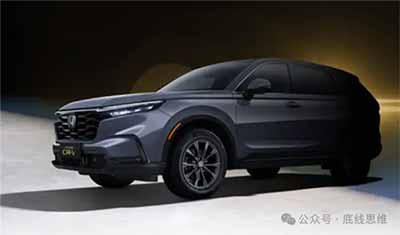
本田CR-V,中国累计销量超400万辆,日系第三。
本田在中国技术人设立得不错,有一个“买发动机送车”的正面梗。地球梦发动机、i-MMD混动、VTEC技术,都是中国市场上叫得响的技术。定位精准,雅阁的商务家用、CR-V的城市SUV、思域的运动轿跑、飞度的平民超跑,都成为细分市场的主流品牌。广汽本田与东风本田产品互补又错位,最大化市场覆盖。本田在中国还有保值率神话,雅阁、CR-V长期位居细分市场保值率第一,形成消费信仰。
但2021至2025年,本田销量五连跌,和日产一样崩溃了。2021年销量跌4.0%看不出问题,2022年、2023年跌幅分别为12.1%、10.1%,销量降至123.4万辆,问题浮现。2024年销量崩跌30.9%,一下跌破百万至85.2万辆。2025年继续大跌24.3%,销量只剩64.5万辆,创十五年间新低。
2026年前4月,本田中国销量为145065辆,同比再降28%,看上去比日产还要惨了。广汽本田4月销量仅5100辆,同比暴跌72.42%,简直没法看了;东风本田4月销量为14404辆,稍微好点,但同比也降了34.63%。本田中国5月销量已公布,为28279辆,同比下滑48.7%;前5月累计销量为173344辆,同比下滑32.5%,跌幅扩大。
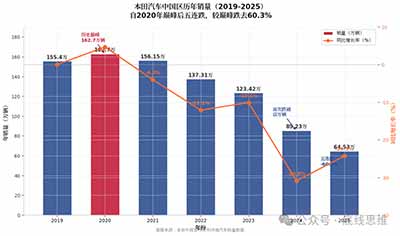
本田汽车中国区2019-2025年销量变化情况
本田的快速失败让人震惊,在中国市场看上去很好的地位,转眼就崩掉了。核心原因是电动化“起大早、赶晚集、走错路”,而几个燃油“神车”集体崩塌。
本田2013年就推出了i-MMD,是全球最早布局混动的车企之一,但在纯电赛道上彻底迷失。2023年的e:N系列(日系电动车古怪的命名也是一个梗),如e:NS1、e:NP1等车型续航平庸、智能化落后,月销量仅几百辆,迅速销声匿迹。
2024年专为中国市场打造的“烨”(留下了“火化”梗)品牌定价20万至26万元,与比亚迪、特斯拉正面硬碰,月销量不足200辆。本田在纯电与混动之间反复犹豫战略摇摆,甚至削减纯电预算转投混动,错失转型窗口期。
本田燃油“神车”集体崩塌,是国产电动车集中打击的结果。2025年这些神车不得不靠大降价、大优惠勉强维持销量。CR-V销量为17.1万辆,靠终端优惠4.8万元硬撑;雅阁销量15.2万辆,终端优惠5万元,但同比仍暴跌;思域销量5万辆同比暴跌约六成;飞度年销2695辆,被彻底边缘化,“平民超跑”神话终结。大降价导致曾经的“保值神话”破灭,二手车保值率断崖下跌,进一步削弱新车购买信心。
本田的不幸是,10-20万元区间是中国新能源汽车最卷、最密集、最具杀伤力的价格带,堪称全球最残酷的绞肉机市场。比亚迪、吉利、长安、零跑、小鹏等几乎全部主力产品都卡在这里,电动车内部杀得极为残酷,对燃油车就是降维打击。本田的“省油”优势被插混彻底覆盖,而智能化、配置、性价比全面落后,“发动机技术信仰”在电动化时代归零。本田看似销量可观的品牌不少,但全在这个价格带,被打了个“全军覆没”。
日产靠低价轩逸还能保证基本销量。10万以下是电动车“侧翼战场”,日产以A级车“大车卖小车价”和A00级的微型电动车错位竞争,在保守用户中勉强守住了一些阵地。本田在10万以下几乎没有车型,全部被灭之后直接束手无策,一个能打的都没有。
本田在中国市场的销量崩塌,就是日系重兵集团被中系主力兵团“围歼”的典型,场面震撼。中系新能源车实力尽显,全球震动。燃油车做得再好,面对电动车还是没办法,科技进步无法抵抗。就像功能机被智能手机消灭一样,最根本的方向错了就没救了,去非洲卖也只是苟延残喘。
面对这种局面,只有转型电动车才有生机,但本田也做得不好。本田坚持日本总部主导产品研发,核心零部件依赖进口,本土化率仅55%。车机系统卡顿、语音交互落后,被消费者诟病为“老年机”,本土化放权明显滞后,这是日企常见毛病。
本田技术上也出了问题,2025年在华多次大规模召回,涉及超74万辆热门车型,召回原因为转向机安全隐患。这对本田“开不坏”的口碑有毁灭性打击。本田中国8年内更换四任CEO,战略频繁摇摆。2024年7月,本田宣布关闭广州、武汉两座工厂,燃油车年产能从149万辆缩减至100万辆。这些情况都和日产差不多,遭遇打击就会如此。
本田还有一个重大失败,本来i-MMD算是在中国成功的油混技术,与丰田HEV算是双寡头,也出事了。2023年本田中国HEV销量24.44万辆,市占率39.26%,加上丰田37.06万辆,市占率59.53%,日系以98.8%的份额统治了油混。但2025年本田HEV全年销量只剩3万多辆,与丰田的77万辆差距巨大,市场就是如此残酷。原因是面对电动车冲击,本田HEV以电为主,被当成不能插电的混动车,价格带还是在绞肉机里,直接被绞死了。即使被当成油车,i-MMD架构复杂成本高,又比不过丰田HEV。
面对生死存亡,本田在2025年开始了历史上最激进的在华战略调整。新车型搭载华为智驾方案和鸿蒙座舱,与Momenta合作高阶智驾,与宁德时代合作电池供应,这是本田首次在核心智能化领域拥抱中国供应链。2025年,本田将在中国市场滞销的电动车返销日本本土,试图以“中国生产、全球销售”模式消化产能。本田计划2027年前推出10款新能源车,但业内普遍认为,以本田当前的研发节奏,2027年的产品想赶上中国市场的迭代速度十分困难。
本田在中国从极盛到没落,过程与日产相似,原因也类似。只是车型细节上不同,但都被市场无情地抛弃。
和日产类似,如果本田年销量跌至30万以下,维持两家合资公司、数百家经销商网络、本地研发团队就不可能了。比较大的可能是,本田在两到三年后和日产一样“事实性退出”,停止面向中国市场的本地化品牌运营和新车投放,保留1座工厂用于出口生产,经销商网络大幅收缩至主要城市,转为进口车与授权服务模式。
3. 丰田中国:日系车的最后堡垒
丰田在日系三强中情况最好,中国销量没崩溃,2025年微幅增长0.23%至178万辆,成为日系车在中国的最后堡垒。正如丰田在全球销量的坚挺,依靠的是HEV油混护城河。但丰田已经不再强大,进入2026年疲态尽显。
丰田1964年首次向中国出口第二代皇冠轿车,早早就有关系。1978年应一汽邀请,丰田及日野派出考察团,对一汽解放牌卡车生产线进行工厂诊断。1980年丰田在北京设立首家汽车维修服务中心,设立丰田汽车公司北京代表处。
这一时期,丰田奉行“只卖汽车不卖技术”的策略,试图以进口车占领中国市场赚取超额利润。策略一度非常成功,1984年丰田在中国进口车市场份额高达40%,“车到山前必有路,有路必有丰田车”的广告语家喻户晓,是中国人心目中最知名的外国汽车品牌。
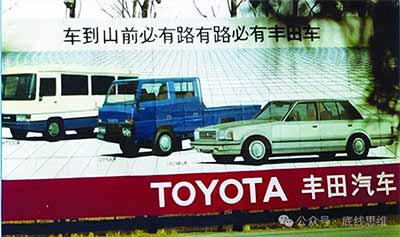
丰田汽车的广告牌
但丰田也因此错失了合资先机,直到1998年四川丰田成立,20年内不少外国公司纷纷进入中国合资。
1994年丰田正式宣布进入中国市场,以天津为中心,陆续建立19个零部件合资生产基地。1998年12月成立四川丰田,是丰田在华首家整车合资企业。但中方是并非一线的四川旅行车制造厂(与丰田考斯特有技术渊源)参与合资,因大车企的合资名额已被占满或拒绝丰田(如上汽当初想合资被丰田拒绝,导致关系破裂),这本身就说明丰田错过机会。
进入21世纪,丰田才以“一南一北”双合资格局全面发力。2002年8月丰田与一汽集团签署全面合作协议。2003年一汽收购重组天津夏利和四川丰田,腾出合资名额,2004年9月广汽丰田成立。
2006至2015年是丰田在华的黄金十年,产品爆发、全面扎根,凯美瑞、卡罗拉等车型成为国民级神车。2015年丰田中国销量112万辆,成为后面稳步增长的起点,核心车型凯美瑞、卡罗拉、雷凌、汉兰达、赛那都已经引入。
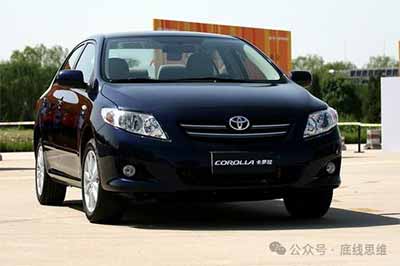
丰田卡罗拉累计销量达5500万辆,全球第一,中国市场销量为450万辆。
2015年至2021年,是丰田稳步扩张的时期,HEV双擎混动成为技术标签。产品矩阵从10万级卡罗拉到30万级赛那、汉兰达,从轿车到SUV到MPV,无短板。卡罗拉/雷凌双擎、凯美瑞双擎、汉兰达双擎形成矩阵,在燃油车时代建立了“省油、耐用、保值”的三重壁垒。丰田HEV双擎混动被视为“不用充电的电动车”,百公里油耗4-5升,保值率神话。2021年丰田中国销量194.4万辆,是过去与未来日系车销量的历史巅峰。
2022年丰田销量194万辆与上年基本持平,2023年微降1.6%至190.8万辆,2024年降6.9%跌至177.6万辆,2025年178万辆微幅反弹。为何日产与本田在中国销量崩盘,丰田在中国却能稳住?
中国汽车市场全球最大,国内年销量高达2500万辆,各类细分市场即使份额不大,绝对数量都很可观。其中一小块是HEV,而丰田HEV在中国有庞大基本盘,凭借无需充电、无续航焦虑、保养便宜、保值率高的特点,守住了燃油车向电动化过渡的“中间地带”。这部分用户规模虽在萎缩,但只要有4%的市场份额,就足以让丰田在总量上维持百万级基本盘。
丰田得益于2010-2020年在全球与中国坚定的HEV混动战略,成为日系在中国最后的堡垒。虽然丰田的纯电与插混表现一般,但在HEV油混上做到全球最强,也是有战略意义的。本田与日产电动车与HEV都不够强大,在中国被新能源一波冲击就要淘汰了一样。而丰田借助强大的HEV实力,在2022年至2025年大大缓解了冲击。
丰田中国2023年HEV销量还只是37万辆,占总销量的19%;而2024年达到58万辆,占比33%;2025年销量为77万辆,占比43%。这绝非偶然,是丰田在自己内部体系里,用HEV代替了纯燃油车。这是一个聪明选择,与其被电动车绞杀,不如用自己的HEV平稳代替。
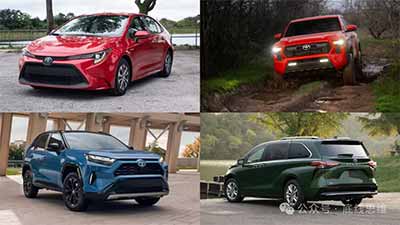
卡罗拉、Tacoma皮卡、RAV4、赛那,从A级车到MPV全品类上HEV混动版
丰田的办法是,全品类混动化,从10万的A级车到40万的MPV,还有中间地带B级车、紧凑型SUV、中型SUV,核心走量车型全都有HEV双擎版本,仅少数小众车型没有。更强的是,丰田HEV双擎版本和燃油版本能做到基本同价,只贵5000元不到,促销时甚至更便宜。而本田的HEV版比燃油车要贵2-3万,直接被市场抛弃了,消费者认为与其加价,不如买性能全面占优的电动车。
部分中国消费者看到丰田HEV,认为还是燃油车体系内的,不用充电、比纯燃油车省油,与电动车比较时又给出“比纯电省心”的理由。这部分保守人群规模在萎缩,但基数大,足以支撑丰田HEV的“内部替代”。燃油车用户不可能不受电动车影响,车企死守燃油车是死路一条,但丰田HEV是“最不痛苦”的过渡方案,确实有效。
这也与丰田在全球坚持HEV战略有关。丰田虽然说有日系通病,插混与纯电做得一般,但HEV战略从未动摇,始终放在核心地位。丰田HEV全球销量400万辆以上,成本也控制得不错,这才能摊平成本,支撑在中国的价格战。本田HEV虽然技术优秀,但成本劣势太大,扛不住新能源车冲击。本田战略摇摆举棋不定,有时去押宝插电混动,有时又回到HEV,还不如丰田铁了心以HEV为主,做大基本盘。
丰田还有日本车企最强的执行力,在纯燃油车上相比本田、日产都有优势,毕竟全球销量第一不是靠运气混的。丰田中国纯燃油车比本田、日产更稳,丑闻少,战略回旋空间更大,综合实力更强。丰田燃油车“开不坏”的可靠性口碑仍然在中国市场残存,经过多年迭代,故障率确实低于同级平均水平。
2018年导入中国的TNGA(Toyota New Global Architecture)架构带来的高刚性车身、低重心、全系标配TSS智行安全(预碰撞、车道保持、自适应巡航),碰撞测试表现稳定,在15万-20万元区间仍有一定竞争力。部分车主认为,相比国产车,丰田燃油车的安全配置更高。因此,虽然大势上丰田纯燃油车被电动车挤压,内部以导向HEV应对,但仍然保有相当的老龄保守用户基本盘。
丰田在中国本土化放权速度在日系车企中前所未有,本土研发团队掌握70%以上开发决策权,与华为、Momenta等本地供应商绑定更深,电动车转型在日系中算是做得最好的,并非本田、日产那样到2025年要死了才急得不行。
丰田甚至要在上海独资生产雷克萨斯,总投资146亿元人民币,本土化率目标95%以上,像特斯拉那样重视中国的供应链与生产实力。综合来说,丰田在日本车企中绝对算是全面领先,面对电动车冲击,在中国市场与全球市场的稳健表现并非偶然。
但丰田在中国市场失去了进攻性,作为日系最后堡垒,已经成为本土车企盯着的“肥肉”。2026年3月霍尔木兹海峡“黑天鹅”飞到了中国,丰田压力骤然加大。丰田中国前5月累计销量57.94万辆,同比跌10.0%;4月销量10.65万辆,同比跌25.4%,跌幅开始加大;5月销量10.23万辆,同比跌31.7%,再度加深。2026年,丰田中国也逃不过销量大跌的命运,全年销量大概率要跌15%。
丰田纯燃油车市场形象已从“技术领先”退化为“风险规避”,甚至HEV也是如此。这是丰田在中国面对的大危机,2025年虽然销量大致保住了,其实内部惊涛骇浪变化极大,由攻转守只有短短数年。
从最新的5月零售数据看,丰田中国核心主力车型的HEV占比已超70%,纯燃油车已经崩盘了。卡罗拉5月仅售4249辆,同比跌41.6%,环比跌60.5%,曾经的神车月销从巅峰的3万辆以上跌至不足5000辆。雷凌5月仅售108辆,同比跌99.4%,已从市场消失。威兰达燃油版同比跌68.6%,RAV4燃油版同比跌46.4%。
A级轿车是丰田在华最大的基本盘,卡罗拉与雷凌曾年销超60万辆。5月二者月销合计不足4500辆,且混动版极少。这说明在10-15万元价格带,丰田HEV完全打不过国产混动主力。HEV的省油优势在更省油的插混面前并无竞争力。
丰田的销量支柱HEV,本土车企之前放过了。中国市场认为HEV不算新能源车,没有重视。但2025-2026年出现了明显转向,长安、吉利、长城、奇瑞、广汽等自主品牌集体发力HEV,目标直指丰田垄断的“不充电混动”市场。中企插电混动经验丰富,HEV的技术底子是PHEV,用锂电池“以电为主”,丰田用镍氢电池“以油为主”,是最关键的技术路线区别。奇瑞鲲鹏、长安蓝鲸超擎、吉利i-HEV技术都很强,丰田HEV技术对中企并不神秘。
中国车企技术开发与成本控制的实力,不是老迈的本田能比的,“HEV与燃油车同价”轻松实现。国产燃油车也要转型,HEV是现实选择。插电混动疲态增长,转到HEV来找份额是自然的。HEV电池小,可以摆脱对宁德时代等电池供应商的依赖,盈利也许希望大些。2025年中国HEV出口量同比增长94.1%,奇瑞成为中国HEV出口冠军,海外HEV市场也大有可为。这都是中国车企大干HEV的理由,最终与丰田决战不可避免,刚开打。
之前中国车企要干的事太多,插混、纯电、出口,暂时放过了丰田、本田的HEV。不少中国舆论都忽视了HEV,一味大谈中国电动车无敌。这是丰田在HEV里活得还行的重要原因。
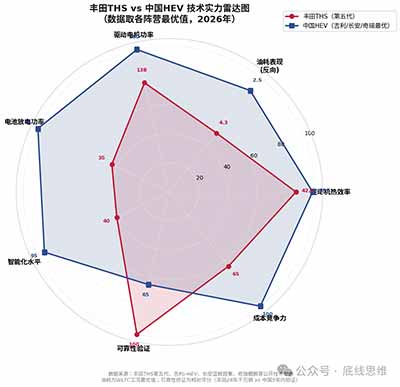
自主HEV油耗更低、热效率更高、智能化更强,与燃油版同价甚至更低,在技术指标上已经击败了丰田,技术迭代更快。在中国市场冲击丰田,打破“HEV就是丰田”的垄断认知,接受“中国HEV”。丰田HEV仅存的优势是历史口碑,售后网络和配件体系完善,稳定性有时间验证。海外高温、高湿、高尘、劣质油品环境复杂,中企HEV需要时间去调整长期表现。
中国HEV市场不算大,年销量不足百万辆。但欧洲HEV市场规模有400万辆以上,别的地区也有。三到五年内,中国车企会在全球加力推动HEV出口,对丰田发起攻击。
「 支持乌有之乡!」
 乌有之乡 WYZXWK.COM
您的打赏将用于网站日常运行与维护。
帮助我们办好网站,宣传红色文化!
欢迎扫描下方二维码,订阅乌有之乡网刊微信公众号