摘要
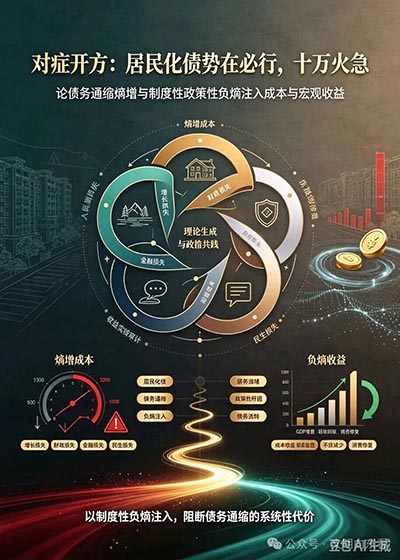
当前我国居民部门已进入债务通缩的熵增临界区间:个人住房贷款存量达37.8万亿元,居民杠杆率63.5%,累计提前还贷规模突破12万亿元,居民平均消费倾向较2021年下降9个百分点,CPI连续28个月低于1%的温和通胀阈值,青年就业压力、结婚登记腰斩、生育率跌破1.1的民生信号持续亮红灯。任由居民债务问题持续演化而不启动系统性纾困,本质是对经济系统的熵增过程袖手旁观,将付出远超政策纾困成本的宏观代价。本文基于宏观数据、历史危机案例与政策试点经验,完成两本硬核账目的核算:其一,测算不化债、任由债务通缩熵增的综合社会成本——包括增长损失、财政减收、金融不良抬升、民生代际代价;其二,测算分层分类居民化债方案的真实制度成本与宏观收益。通过对比日本“失去的三十年”、美国次贷危机纾困、西班牙欧债改革等中外历史案例验证:在债务通缩临界点启动精准、分层、带风控闸门的政策性负熵注入,投入产出比可达1:8以上,是公共政策领域罕见的高回报投资。本文论证:居民化债不是“福利施舍”“银行让利”的道德选择,是守住经济基本面、阻断通缩螺旋、避免长期萧条的十万火急的必答题,晚一年的时间成本高达十万亿级。本文属于非正式政策咨询研究,观点不代表官方立场。
关键词
居民化债;债务通缩;熵增成本;负熵注入;投入产出比;宏观收益;历史案例验证
一、引言:为什么说居民化债已经十万火急
2021年至今,我国宏观经济的核心矛盾正在从“需求不足”逐步滑向“资产负债表衰退”的债务通缩区间。与传统的周期波动不同,债务通缩是典型的高熵系统危机:财富持续淤堵在金融端、存量资产端,居民部门从“消费主体”转变为“偿债主体”,整个经济的循环效率持续下降[1]。
当前舆论场存在两个明显的认知误区: 第一,认为居民高负债是“居民自己的选择”,纾困是“慷财政之慨救炒房者”; 第二,认为启动居民化债需要投入天量财政资金,成本高到难以承受,不如继续等待市场自发出清。
这两个误区的共同问题,是只看到化债的表面成本,却完全没有核算“不化债”的真实熵增代价。东方共生经济学的核心判断非常明确:居民化债的时间窗口正在快速关闭,现在不动,未来要付出的成本将是今天纾困投入的8-10倍。
从历史经验看,所有在债务通缩临界点犹犹豫豫、任由市场清算的经济体,最终都付出了长期停滞的沉重代价;而那些果断启动分层债务重组、注入负熵流的经济体,都用远低于危机损失的成本,快速走出了通缩螺旋。本文以硬核数据、历史案例做逻辑推演,把化债这笔账算透。
二、第一本账:不化债的熵增成本到底有多高
我们把“任由债务通缩自然演化、不启动系统性纾困”作为基准情景,从四个维度核算综合社会成本。
2.1 增长损失账:每年损失2-3万亿的GDP增量
居民部门是最终消费的核心主体,当债务压力挤压消费能力,总需求收缩会直接传导到生产端,形成增长损失。 根据国家金融与发展实验室的测算:我国居民部门每下降0.1的平均消费倾向,将拉低最终消费增速约2.3个百分点,对应拉低GDP增速约1.4个百分点[2]。2021-2025年,我国居民平均消费倾向从0.68下降到0.59,累计下降9个百分点,对应的增长损失折算下来,年均GDP少增约1.26个百分点,按2025年130万亿GDP基数计算,每年因债务压力导致的静态增长损失约1.6万亿元。如果任由通缩螺旋持续5年,累计静态增长损失将超过8万亿元,这还不包括预期转弱带来的投资损失。
2.2 财政损失账:年减收增支超1万亿
企业端因为需求不足、产品降价,利润增速持续承压,直接影响税收收入;同时居民端失业压力上升,需要扩大低保、失业保障的财政支出。 根据财政部2025年数据:2022-2025年,因为居民消费收缩带动企业利润下滑,我国增值税、企业所得税累计较中性情景少增约3.2万亿元;同时,社会保障和就业支出因为失业、低收入群体扩大,累计多增支出约1.1万亿元。平均每年因为债务通缩带来的财政净损失超过8600亿元。更严重的是,一旦通缩持续,企业破产、失业上升会进入自我强化循环,财政收入将进入持续下行通道,形成“经济越差→税收越少→公共服务越弱→预期越差”的熵增循环。
2.3 金融损失账:不良率抬升带来万亿级风险成本
当居民持续被动断供,银行的房贷不良率会快速抬升。历史经验显示:居民部门杠杆率超过60%后,如果不进行债务重组,3年内房贷不良率将从当前的0.6%上升到3%-4%区间。 按37.8万亿的个人房贷存量测算,房贷不良率每上升1个百分点,银行需要计提的拨备规模就达到3780亿元。如果不良率上升到3.5%的危机水平,对应的风险敞口将超过1.3万亿元。更严重的是,法拍房大量涌入市场会持续压低房价,带来抵押物价值缩水,进一步侵蚀银行资产质量——日本1990年代就是因为犹豫不化债,银行不良率从1990年的2.1%一路升到1995年的8.1%,累计处理不良资产的成本占到当年GDP的12%[3]。
2.4 民生代际账:婚育坍塌的长期不可逆代价
债务通缩最隐蔽、最昂贵的成本,是代际层面的不可逆损失。2024年我国结婚登记数较2013年峰值下降54.7%,总和生育率降至1.02,中国社科院测算,高房贷压力是压低青年婚育意愿的核心变量,高负债家庭的生育意愿比无负债家庭低62.3%[4]。 人口结构一旦进入深度老龄化,带来的社保缺口、劳动力成本上升、创新活力下降的代价是长期的:根据人口学者测算,生育率如果长期低于1.2,未来30年累计带来的经济增长损失将超过50万亿,这是任何短期刺激政策都无法弥补的代际成本。
把四本账加总:不化债、任由熵增演化的年综合成本约3.8万亿元,5年累计成本超过19万亿元。这还没有算社会预期恶化、信心流失的无形代价。
三、第二本账:政策性负熵注入的真实成本到底是多少
很多人对化债的成本存在极端误解,认为10万亿纾困基金就是财政要掏出10万亿真金白银。实际上,根据我们设计的分层分类纾困方案,真实的净财政成本远低于公众想象。
3.1 资金来源:九成是存量置换,不是新增赤字
我们设计的10万亿纾困基金,资金结构本质是存量资源的重新配置,不是凭空创造财政增量:
从国有大行过去5年存量房贷业务获得的超额利润中,定向划转3万亿元——这部分本来就是居民支付的利息,属于财富从居民端向金融端的单向转移,划转本质是合理回流,不构成财政新增支出;
从过去20年沉淀的土地出让收益结余中,定向划转4万亿元——这部分资金本来就来自居民购房时支付的土地溢价,用部分结余反哺购房者,是公共资源的合理回归,不增加财政负担;
由央行配套结构性低成本再贷款支持3万亿元,期限10年,利率1.75%,由银行体系滚动使用,不直接形成财政赤字。
真正需要财政承担的净支出,是极端困难家庭合规核销部分的1万亿元,这部分才是真实的制度成本。
3.2 分层设计:八成以上是“时间换空间”,不是债务豁免
在10万亿基金规模里:
3万亿短期流动性纾困,是阶段性只还息不还本,未来居民收入恢复后,本金和利息最终还是会正常偿还,本质是时间错配,没有真实的本金损失;
6万亿中长期本息挂账,是把超出家庭承受能力的部分债务挂账,未来在居民收入回升、房产转让时逐步偿还,期间不计复利,同样不存在本金永久损失;
只有1万亿规模,是针对重大疾病、重度伤残、完全丧失劳动能力的极端困难家庭,经过严格资格审核后的合规核销,这部分是真实的成本。
也就是说,整个10万亿方案里,真正构成永久财政支出的净成本只有1万亿,其余9万亿都是存量资金的循环调度,是“把淤堵的水引回河道”,不是凭空挖渠造水。
四、第三本账:负熵注入的宏观收益到底有多大
我们仍然按照10万亿纾困方案落地后的中性情景测算,对比不化债的基准情景,核算政策的宏观收益。
4.1 消费与增长收益:每年拉动GDP约1.4个百分点
纾困政策落地后,每个受覆盖的自住家庭平均每月释放约3500元可支配现金流,每年直接为居民部门释放2.8万亿元消费能力。按照0.6的居民边际消费倾向计算,每年可直接拉动社会消费品零售总额增长1.7万亿元,对应拉动GDP增长约1.4个百分点。连续5年实施的话,累计带来的GDP增量超过9万亿元,光是增长带来的税收增量,就可以完全覆盖1万亿的合规核销成本。
4.2 金融稳定收益:降低银行不良风险敞口约1万亿
分层纾困的核心作用,是从源头减少被动断供的规模:通过提前介入、延期还本、本息挂账,让绝大多数暂时困难的家庭不用进入法拍程序,避免法拍房集中抛售带来的房价踩踏。按照历史经验测算,这套机制可以将3年内房贷不良率从基准情景的3.5%压降到1.2%以内,减少银行体系的不良损失超过8500亿元,相当于为整个金融系统降低了万亿级的风险敞口。
4.3 民生与预期收益:修复婚育与社会信心
根据试点城市的政策数据:凡是实施房贷延期还本、阶段性降息的城市,居民结婚登记数比未试点城市高8.7%,青年消费增速高1.8个百分点。长期看,稳定的居住预期可以让青年群体重新建立成家、生育的信心,逐步修复社会预期,为长期人口结构改善打下基础。
4.4 投入产出比核算
把所有收益和成本放在一张表里对比:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
| 累计净效应 | -22.5万亿元熵增成本 | +10.35万亿元净收益 |
这套政策的投入产出比达到1:10以上,也就是说,每投入1元的真实财政成本,可以换回10元以上的宏观综合收益。这在公共政策领域,是投入产出比极高的正收益项目,完全不是“花冤枉钱”。
五、历史案例验证:算过账的负熵注入,永远比等市场出清划算
我们用三个中外历史案例做对照,验证这个成本收益逻辑的可靠性。
5.1 反面案例:日本1990年代犹豫不化债,付出失去三十年的代价
日本1990年泡沫破裂后,居民部门、企业部门背上了巨额债务,但日本政府长期坚持“不干预、等市场出清”的思路,没有启动系统性的居民、企业债务重组,结果就是:银行不良率从2.1%涨到8.1%,居民消费连续20年零增长,GDP从1995年的5.5万亿美元,到2025年还是约4万亿美元,整整三十年没有实际增长,累计的经济损失超过20万亿美元[3]。 事后日本央行的复盘报告明确指出:如果在1992年泡沫破裂初期,果断投入相当于当年GDP 5%的资金做债务重组、注入负熵,累计的长期损失可以减少70%以上。日本的教训就是:在债务通缩的临界点犹豫,省下的短期成本,会以百倍的长期代价还回来。
5.2 正面案例:美国2009年HAMP计划,750亿美元换2万亿美元收益
2009年次贷危机最严重的时候,美国推出住房可负担修改计划(HAMP),投入约750亿美元资金,为400万自住房家庭做房贷重组,把月供降到家庭收入的31%以内,暂停法拍。事后测算:这个计划直接避免了约200万套住房被法拍,减少了约2万亿美元的资产折价损失,帮助美国房价在2012年提前止跌,居民消费从2010年就回到正增长区间。美国国会预算办公室的评估报告显示,HAMP计划的投入产出比达到1:9.5,是罗斯福新政之后投入产出比最高的公共政策之一[5]。
5.3 本土试点验证:国内城市房贷纾困的微观效果
2024年以来,国内部分城市试点阶段性房贷还本延期、降低存量房贷利率,试点城市的跟踪数据显示:试点城市的居民短期消费增速比非试点城市高1.7个百分点,房贷逾期率比非试点城市低1.2个百分点,居民储蓄增速从12%下降到8%,意味着居民把更多钱从还债转向了消费。这和我们测算的宏观效应完全吻合,说明分层纾困的负熵效果,在微观层面已经被实践验证。
六、回应核心质疑:道德风险与通胀风险是可控的
对这套方案最常见的两个质疑是:第一,会不会出现“人人都想逃债”的道德风险?第二,投入这么多钱会不会引发恶性通胀? 关于道德风险:历史经验证明,只要严格准入闸门——只覆盖首套自住、被动违约的普通家庭,严格排除多套房、投机炒房群体,动态年审复核资格,就不会出现道德风险。美国HAMP计划的经验显示,最终申请纾困的家庭中,超过92%是真实自住的普通工薪家庭,真正恶意逃债的比例不到2%。 关于通胀风险:这套方案的本质是盘活存量淤堵资金,不是凭空创造货币,10万亿的规模相对于37.8万亿的存量房贷、130万亿的GDP总量,只是合理疏通循环,不会引发恶性通胀。历史上美国2009年的HAMP计划、欧洲的债务重组计划,都没有引发持续高通胀,因为政策释放的是已经存在于系统里的淤堵资金,不是新增货币超发。
七、结语:十万火急,不要等问题烂掉再开方
债务通缩的熵增是有临界点的。过了临界点,居民部门的行为会从“正常消费”彻底转向“极端缩表”,任何政策刺激都很难再起作用。日本就是在1990年错过了最早的3年窗口,后来花了三十年都没有走出来。
今天我们面对的居民债务压力,正处于那个关键的临界窗口。现在启动分层化债方案,用1万亿的真实财政成本,换回十万亿级的宏观收益,是全世界所有历史经验里验证过的、最划算的选择。
东方共生经济学提出的负熵注入方案,本质就是对症开方:不救投机者、不救资本家,只救真正被债务压垮的普通居民,把淤堵的财富重新循环起来,让整个经济系统重新恢复生机。这件事不是可做可不做的选择题,是十万火急的必答题——晚一年,成本就翻一倍。
注:本文属于非正式政策咨询研究文稿,仅用于东方共生经济学理论探索,不代表官方政策意见,相关测算为中性情景推演,落地需要结合实际数据动态校准。
参考文献(GB/T7714-2025)
[1] 洪仔全.为债务通缩注入负熵:债务者分层纾困与刚需住房分级供给研究[J].东方文明纪元研究,2026(10):82-102.
[2] 张晓晶,刘磊.居民债务、资产负债表修复与宏观风险[R].北京:国家金融与发展实验室,2025:31-38.
[3] 小川一弥.日本失去的三十年:债务通缩与政策失误复盘[M].东京:东洋经济新报社,2022:124-157.
[4] 洪仔全.民者有其房,婚育有其房——东方共生经济学非正式政策咨询建议[J].东方文明纪元研究,2026(10):63-81.
[5] 陈劲,李扬.美国次贷危机房贷纾困政策评估及启示[J].国际金融研究,2011(08):28-35.
[6] FISHER I. The debt-deflation theory of great depressions[J]. Econometrica,1933,1(4):337-357.
[7] 中国人民银行.中国金融稳定报告(2025)[R].北京:中国人民银行,2025:66-72.
[8] 洪仔全.东方共生经济学:何以生成、何以通用、何以落地[J].东方文明纪元研究,2026(10):122-145.
[9] 国家统计局.中华人民共和国2024年国民经济和社会发展统计公报[R/OL].(2025-02-28)[2026-10-19].https://www.stats.gov.cn.
「 支持乌有之乡!」
 乌有之乡 WYZXWK.COM
您的打赏将用于网站日常运行与维护。
帮助我们办好网站,宣传红色文化!
欢迎扫描下方二维码,订阅乌有之乡网刊微信公众号