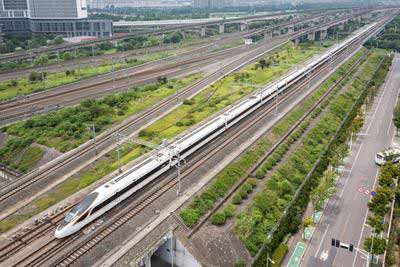
某大国有一家铁路上市公司叫京沪高铁,据其2026年三季报,前九个月归属于上市公司股东的净利润为107.16亿元,营业收入336.49亿元,同比分别增长4.02%和2.57%;单第三季度归母净利润39.45亿元,毛利率46.3%,资产负债率低至19.33%。放在全球铁路行业里看,这个毛利率足以让绝大多数号称“市场化运营”的同行沉默。放在该国的语境里看,它还有一个更醒目的身份:国有控股的混合所有制上市公司,实际控制人是国铁集团,控股股东中国铁路投资集团持股43.55%,全国社会保障基金理事会以6.26%位居第二。于是问题就变成:一条用全民积累建设起来、由七万一线劳动者日夜维持运行的钢铁干线,以“混合所有制”的名义装进一个只有八十九名在编员工的上市公司,一年净赚百亿——这笔钱究竟是从哪里来的,又沿着什么样的管道流向了哪里?
先看钱的来路。京沪高铁的收入分两块:客运业务收入和路网服务收入。2025年全年客运收入约157亿元,路网服务收入约270亿元,后者占比超过六成。也就是说这家公司赚的钱,一大半并不是来自“卖票给乘客”,而是来自向其他铁路局收取的线路使用费和接触网使用费。乘客买一张北京到上海的车票,支付的是客运段的票价;而跨线列车从京沪高铁的钢轨上碾过去,支付的则是路网服务费。两笔钱最终都汇入同一张利润表,但来源不同:一笔直接出自乘客口袋,一笔出自铁路系统内部的关联交易。2025年委托运输管理费为66.1亿元,同比增长9%,主要因为基础设施服务费单价上调;而这项费用的收款方,恰恰是国铁集团下属的北京局、济南局、上海局。换句话说,京沪高铁一边向兄弟单位收取路网费,一边向兄弟单位支付委托管理费,资金在国铁体系内部转了一圈,最终留在上市公司报表上的,是扣除所有“成本”之后的百亿净利润。从会计角度看,这干净得像一张刚出厂的钢轨;但从阶级分析的角度看,它不过是把同一笔全民资产在系统内部不同口袋之间的转移,包装成了“上市公司为股东创造的回报”。
再看利润的生产过程。京沪高铁2025年底在编员工只有89人,人均税前薪酬超过70万元,人均创利约1.48亿元。任何一个对现代铁路运营稍有常识的人都会立刻追问:一条1318公里、日均开行数百列动车组、每年运送超过两亿人次的干线,靠89个人怎么可能转得动?答案写在“委托运输管理模式”里:真正在一线驾驶列车、检修接触网、养护钢轨、清扫车厢、维持车站秩序的,是北京局、济南局、上海局的外包劳动者,总数约七万人。这七万人的工资不体现在京沪高铁的“支付给职工以及为职工支付的现金”一栏里,而是以“委托运输管理费”和“动车组使用费”的形式,变成营业成本的一部分。于是财报上出现了一幅令人震惊的图景:创造利润的劳动者在表外,分配利润的群体在表内;七万人的劳动被折叠进一笔费用,八十九人的薪酬被展示为“人均效能”。在该国的语境下叫“轻资产运营模式”,轻的是资产,重的是那七万个连“员工”二字都摊不上的肉身。
利润一旦形成,分配便沿着股权的阶梯逐级展开。2025年京沪高铁归母净利润131.72亿元,合计利润分配金额约75.1亿元,分红比例约57%,其中现金分红和股份回购各占一部分。按照持股比例,中国铁路投资集团拿走最大一块,社保基金理事会拿走第二块,机构投资者和散户分食余下的部分。债权人以利息的形式先于股东拿走了财务费用,2026年前三季度为8.79亿元;管理层以薪酬和考核激励的形式参与分配,董事长2025年税前薪酬近87万元,总经理等高管略低于70万元。真正耐人寻味的是普通员工这一栏,那89位在编员工的人均72万元薪酬,放在该国的工薪阶层里属于金字塔的上层,但他们并不构成“普通员工”的主体;七万外包劳动者的人均收入,从未出现在任何一份京沪高铁的投资者关系问答中。当有投资者询问员工是否享有双休和年休假时,公司的回复滴水不漏:在编员工享有双休和年休假,落实女职工三期保护。法律上每一个字都正确,正确得让人无法追问:那些不在编的人,算不算“员工”?如果不算,他们又算什么?算“营业成本”吗?
于是主要冲突便浮出水面:国有企业公共服务属性与上市公司资本回报要求之间的冲突。京沪高铁的招股书和年报从不讳言其公共服务底色——它是国家干线铁路,承担着京津冀与长三角之间的人员流动职能,票价受到某种程度的管制,线路的开行安排需要服从路网整体调度。但一旦它成为上市公司,资本回报就变成了硬约束。2026年5月京沪高铁将公布票价上浮20%;10月起北京南至上海虹桥的标杆车次二等座从661元提至692元,商务座同步上浮。提价的理由可以写得很技术化:“优质优价”“市场化定价改革”。也就是:同一根钢轨,同一度电,同一群外包工,票价却可以因为一张利润表的需要而向上浮动。乘客支付的更多,并不会流向那七万劳动者的工资单,而是汇入营业收入,扣除委托管理费之后,变成归母净利润,再按股权比例分给股东。公共服务属性要求票价尽可能覆盖最大多数人的出行负担,资本回报要求票价尽可能逼近需求曲线的上限。两者之间的张力,不是靠“国有控股”四个字就能消解的。
这就引出了主要冲突的主要方面,国有控股和公共服务属性应当居于主导地位,但资本回报考核、分红机制和治理透明度才是实际左右分配结果的关键变量。京沪高铁的国有股占比接近一半,社保基金又持有百分之六以上,从股权结构上看,“全民”似乎通过国有资本和社保基金间接持有了一份权益。然而这份权益的实现形式是股息进入社保基金账户,再经过财政体系的漫长管道,最终以某种养老金或转移支付的形式回到该国的老年人手中,而养老金三六九等,收益的主要是高养老金群体——这个群体主要来自官僚和大资本。从微观上看,一位每年乘坐京沪高铁往返数次的普通乘客,在买到一张692元的二等座车票时,并不会因为社保基金持有6.26%的股份而感到票价“取之于民、用之于民”。他感受到的只是支出。全民所有权在会计上成立,在实际中缺席;在股权结构图上清晰可见,在票价条上无迹可寻。所谓“全民共享”,仅仅意味着利润通过国有股东和社保基金进入财政循环,而不意味着公共服务价格的可负担性和一线劳动者分配地位的改善,它在实质上就只是一句纸面承诺。
再看其余几组冲突,它们并不是并列的,而是主要冲突在不同侧面的投影。公共服务公益性与盈利性之间的对立,投影在票价上;国有控股控制权与市场化融资之间的悖逆,投影在“八十九人上市公司管理七万人干线”的治理结构上;员工劳动贡献与分配参与之间的对抗,投影在七十二万与外包工之间的收入鸿沟上;股东分红与再投资、偿债之间的拉扯,则投影在那条低至19.33%的资产负债率上——债还得差不多了,财务费用降下来了,利润空间腾出来了,分红的底气也就足了。管理层考核激励与编制员工利益之间的背离,反而显得不那么尖锐,因为管理层薪酬在A股市场上属于中上水平,真正拉开距离的不是高管与在编员工,而是在编员工与表外劳动者。把所有冲突串起来的那根线,始终是同一个问题:一条用全民资产建成、由全民劳动维持的干线,在以上市公司形式组织生产之后,其剩余的分配权,究竟按照什么样的阶级逻辑在运行?
因此107亿净利润来自乘客支付的票价和七万一线劳动者的劳动,经过关联交易的会计过滤之后,以归母净利润的形式呈现在股东面前。利润的分配沿着股权、债权、薪酬和外包费用的四条管道同时进行:国有资本和社保基金以股息形式拿走大头,机构投资者分走一部分,债权人以利息形式优先提取,管理层和在编员工以薪酬形式参与,而真正生产这些利润的七万外包劳动者,以“营业成本”的身份被排除在分配序列之外。国有资本的权益和公共服务的属性在名义上属于全民,但全民中的绝大多数人既无法以乘客的身份感受到票价的克制,也无法以劳动者的身份分享利润的增益。“全民所有”写在股权结构的第一行,却停在股东账户的门口,没有走进任何一张车票的价格里。 这不是某一家公司的问题,而是一种制度安排的内在逻辑:当公共基础设施被装进资本回报的框架,公共服务属性就只能以“国有控股”的名义留在招牌上,而分配的天平,始终偏向那个能够以股权和债权语言说话的一方,尤其在市场经济持续低迷,年轻人失业率高企的时候显得尤为显眼。
欢迎扫描下方二维码,订阅乌有之乡网刊微信公众号